เปิดรายงาน BDE เจาะลึกอุตสาหกรรมเน็ตความเร็วสูงไทย 2569–2573: ตลาด B2C อิ่มตัว ดันภาคธุรกิจ (B2B) ขึ้นแท่นเครื่องยนต์หลัก พร้อมส่องเม็ดเงินลงทุนโทรคมนาคมไทย 5 ปีข้างหน้า พุ่งแตะ 9.36 หมื่นล้านบาท มุ่งอัปเกรดโครงข่ายสู่ยุค 5G Advanced และ XGS-PON
สำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) เปิดผลการศึกษาประเมินมูลค่าทางเศรษฐกิจและการลงทุนของอุตสาหกรรมอินเทอร์เน็ตความเร็วสูงแบบเคลื่อนที่ (Mobile Broadband) และแบบประจำที่ (Fixed Broadband) ของประเทศไทย พบปี 2569 มีมูลค่าทางเศรษฐกิจรวม 4.06 แสนล้านบาท และคาดว่าจะขยายตัวต่อเนื่องแตะระดับ 4.52 แสนล้านบาทในปี 2573 เติบโตเฉลี่ยร้อยละ 2.72 ต่อปี ชี้จุดเปลี่ยนสำคัญเมื่อตลาดผู้บริโภคทั่วไป (B2C) เริ่มอิ่มตัว ทำให้การลงทุนโครงข่ายและบริการภาคธุรกิจ (B2B) ก้าวขึ้นมาเป็นกลไกหลักในการขับเคลื่อนเศรษฐกิจดิจิทัล
เวทางค์ พ่วงทรัพย์ เลขาธิการคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ เปิดเผยว่า สำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) ได้ดำเนินการศึกษาและจัดทำรายงาน “การประมาณการมูลค่าเศรษฐกิจและการลงทุนอุตสาหกรรม Mobile Broadband และ Fixed Broadband ปี 2569–2573” โดยนำกรอบการวิเคราะห์ห่วงโซ่คุณค่า (Value Chain) มาใช้ในการประเมินอย่างครอบคลุมตลอดทั้งระบบนิเวศ ตั้งแต่กิจกรรมในส่วนต้นน้ำ (Upstream) ได้แก่ คลื่นความถี่ ท่อร้อยสายสื่อสาร เสาพาดสายสื่อสาร สายใยแก้วนำแสง และอุปกรณ์โครงข่าย ส่วนกลางน้ำ (Midstream) ได้แก่ บริการเชื่อมต่อและอินเทอร์เน็ตเกตเวย์ ทั้งชุมสายอินเทอร์เน็ตภายในประเทศ (National Internet Exchange: NIX) และเกตเวย์อินเทอร์เน็ตระหว่างประเทศ (International Internet Gateway: IIG) ไปจนถึงส่วนปลายน้ำ (Downstream) ได้แก่ การให้บริการ Mobile Broadband และ Fixed Broadband แก่ผู้บริโภคทั่วไป (B2C) และภาคธุรกิจ (B2B)
คาดการณ์มูลค่าเศรษฐกิจพุ่งแตะ 4.52 แสนล้านบาทในปี 2573
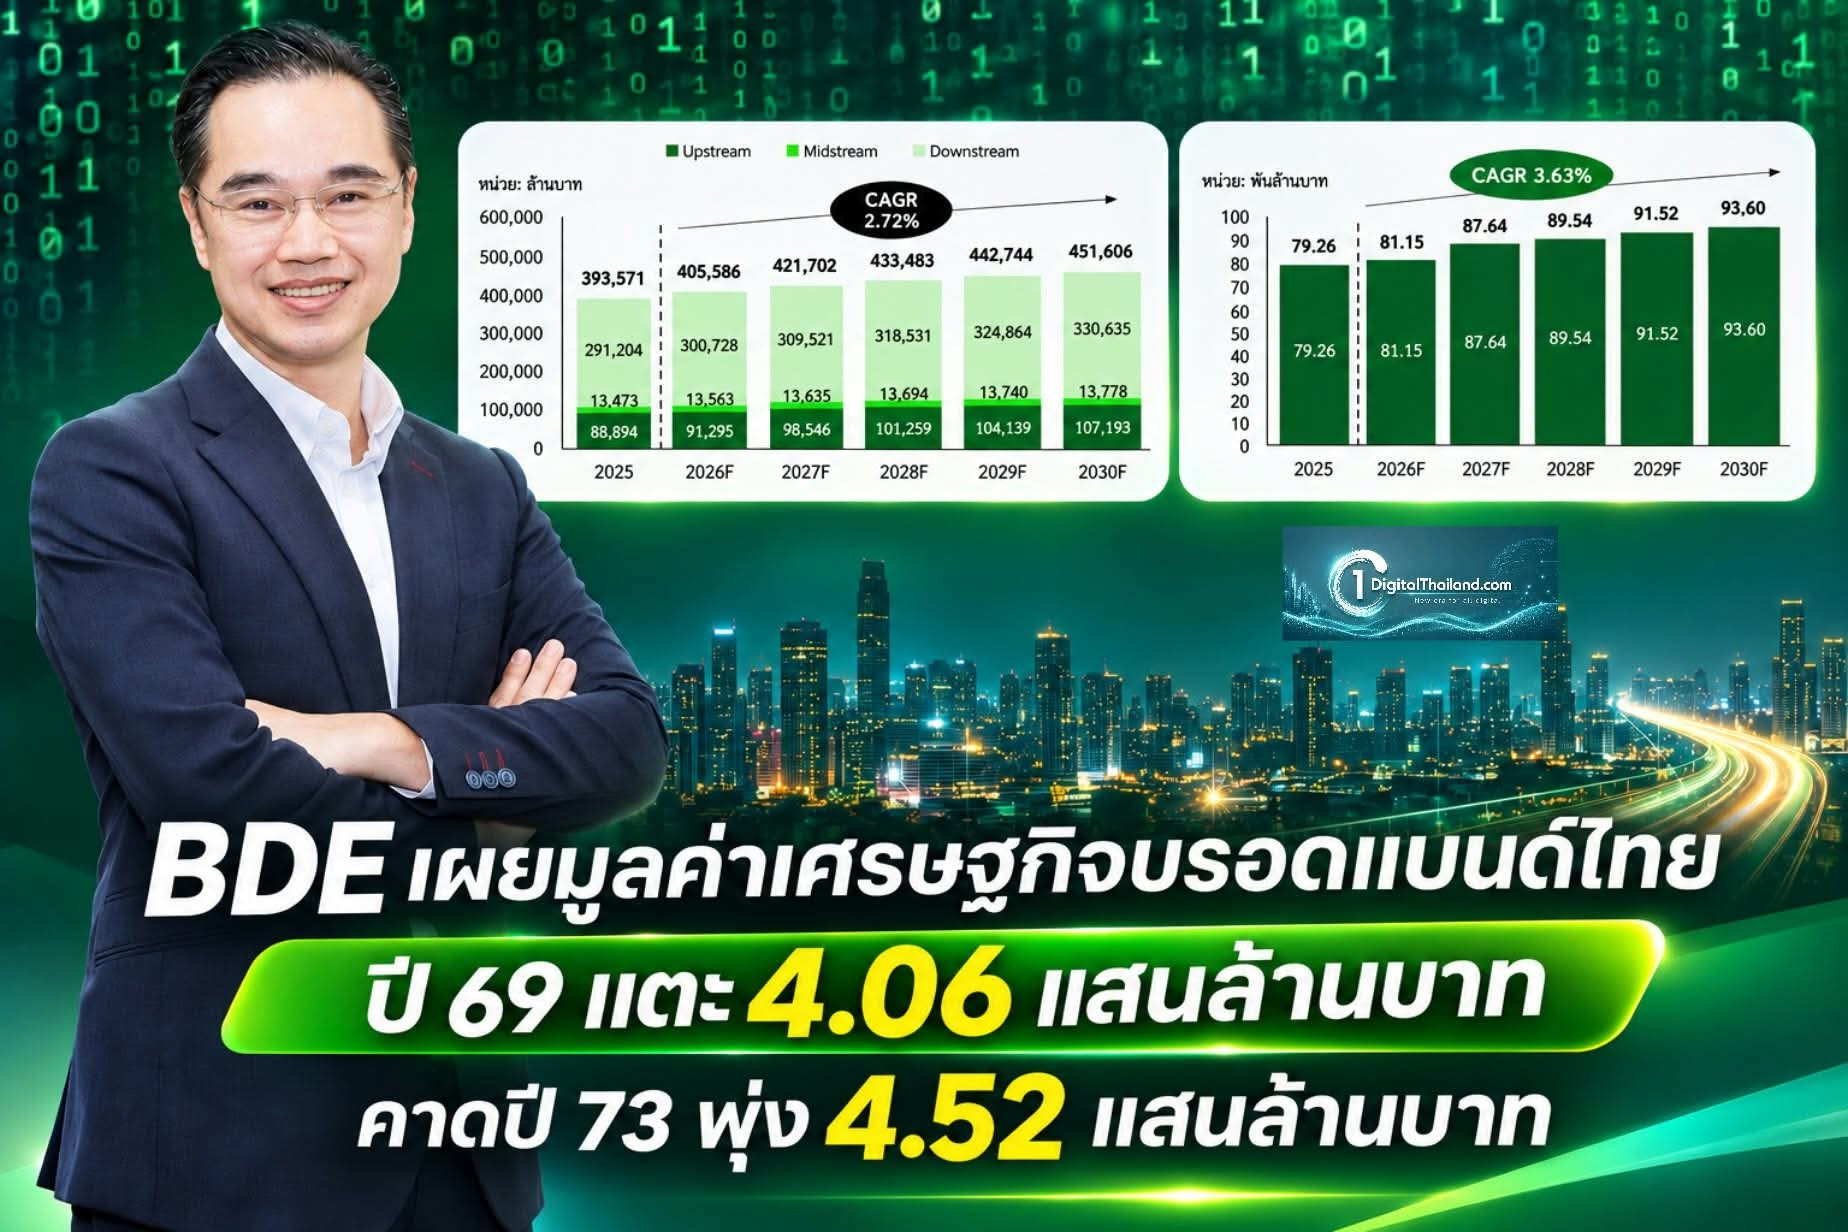
เวทางค์ กล่าวว่า จากผลการประเมินของ BDE พบว่า ในปี พ.ศ. 2569 มูลค่าทางเศรษฐกิจของอุตสาหกรรม Mobile Broadband และ Fixed Broadband ของประเทศไทย อยู่ที่ระดับ 4.06 แสนล้านบาท และมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่องจนแตะระดับ 4.52 แสนล้านบาท (หรือประมาณ 451,606 ล้านบาท) ในปี พ.ศ. 2573 ซึ่งเพิ่มขึ้นจากฐานในปี พ.ศ. 2568 ที่มีมูลค่าประมาณ 393,571 ล้านบาท คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ในช่วงปี พ.ศ. 2569–2573 อยู่ที่ร้อยละ 2.72 ต่อปี
สำหรับปัจจัยสนับสนุนสำคัญที่ผลักดันการเติบโตทางเศรษฐกิจของอุตสาหกรรมอินเทอร์เน็ตความเร็วสูงในช่วง 5 ปีข้างหน้า ประกอบด้วย 3 ปัจจัยหลัก ได้แก่
ปริมาณการใช้งานข้อมูลและความต้องการแบนด์วิดท์ที่พุ่งสูงขึ้นอย่างต่อเนื่อง: ทั้งจากกลุ่มผู้บริโภคทั่วไป ภาคธุรกิจ และโครงสร้างพื้นฐานด้านศูนย์ข้อมูล (Data Center) ที่ต้องการบริการคุณภาพสูงและมีความเสถียร
การยกระดับเทคโนโลยีโครงข่ายครั้งใหญ่: ทั้งการเปลี่ยนผ่านโครงข่าย Mobile Broadband สู่เทคโนโลยี 5G Advanced และการอัปเกรดโครงข่าย Fixed Broadband จากเทคโนโลยีเดิมไปสู่เทคโนโลยีที่รองรับความเร็วสูงระดับ 10 Gbps (XGS-PON)
นโยบายการจัดสรรคลื่นความถี่ของ กสทช.: โดยเฉพาะแผนการจัดสรรคลื่นความถี่ย่าน 2100 MHz และ 3500 MHz เพื่อรองรับการพัฒนา 5G Advanced รวมถึงการเตรียมประมูลคลื่นความถี่ที่จะสิ้นสุดการอนุญาตในปี พ.ศ. 2570
ทั้งนี้ แนวโน้มการเติบโตตามผลการศึกษาของ BDE ที่ร้อยละ 2.72 ต่อปี ยังอยู่ในทิศทางที่สอดคล้องกับการคาดการณ์ของหน่วยงานวิจัยชั้นนำอื่น ๆ โดยศูนย์วิจัยกสิกรไทยประเมินว่าอุตสาหกรรม Mobile Broadband และ Fixed Broadband จะเติบโตเฉลี่ยร้อยละ 2.9 ต่อปี ขณะที่ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) คาดการณ์ว่ารายได้จากการให้บริการของธุรกิจโทรคมนาคมโดยรวมในช่วงปี พ.ศ. 2570–2572 จะมีอัตราการเติบโตเฉลี่ยต่อปีอยู่ที่ร้อยละ 2.4
เทียบเทรนด์โลก โทรคมนาคมเข้าสู่รอบอัปเกรด 5G Advanced และ XGS-PON
ในรายงานของ BDE ยังได้ฉายภาพบริบทของอุตสาหกรรมอินเทอร์เน็ตความเร็วสูงทั่วโลกที่กำลังเข้าสู่รอบการยกระดับเทคโนโลยีครั้งใหม่ โดยมีเป้าหมายสำคัญเพื่อเพิ่มขีดความสามารถในการรองรับข้อมูล (Capacity) ลดความหน่วง (Latency) และตอบสนองการใช้งานของภาคธุรกิจที่ต้องการคุณภาพบริการระดับสูง
ด้าน Mobile Broadband ระดับโลก: หลายประเทศชั้นนำ เช่น จีน และออสเตรเลีย ได้กำหนดให้โครงข่าย 5G Advanced เป็นโครงสร้างพื้นฐานเชิงยุทธศาสตร์ของประเทศ และเร่งเปิดให้บริการเชิงพาณิชย์โดยมุ่งเน้นกลุ่มลูกค้าภาคธุรกิจ (B2B) เป็นหลัก อาทิ โรงงานอัจฉริยะ (Smart Factory) ท่าเรืออัตโนมัติ (Smart Port) และเหมืองแร่อัจฉริยะ (Smart Mining) ขณะเดียวกัน ทั่วโลกยังเริ่มวางรากฐานสู่เทคโนโลยี 6G ภายใต้กรอบมาตรฐาน IMT-2030 ของสหภาพโทรคมนาคมระหว่างประเทศ (ITU) ซึ่งคาดว่าจะเริ่มเปิดใช้งานเชิงพาณิชย์ในช่วงปี พ.ศ. 2573 ทั้งนี้ GSMA คาดการณ์ว่ารายได้ของผู้ให้บริการโทรศัพท์เคลื่อนที่ทั่วโลกจะเพิ่มขึ้นจาก 1.19 ล้านล้านดอลลาร์สหรัฐในปี พ.ศ. 2568 เป็น 1.36 ล้านล้านดอลลาร์สหรัฐในปี พ.ศ. 2573 หรือเติบโตเฉลี่ยร้อยละ 2.7 ต่อปี
ด้าน Fixed Broadband ระดับโลก: หลายประเทศ เช่น จีน สิงคโปร์ และฝรั่งเศส กำลังเร่งเปลี่ยนผ่านโครงข่ายสายใยแก้วนำแสงจากเทคโนโลยี Gigabit-capable Passive Optical Network (GPON) ที่รองรับความเร็วดาวน์โหลด 2.5 Gbps และอัปโหลด 1.25 Gbps ไปสู่เทคโนโลยี 10-Gigabit-capable Symmetric Passive Optical Network (XGS-PON) ซึ่งให้ความเร็วสมมาตรถึง 10/10 Gbps เพื่อรองรับการเติบโตของแบนด์วิดท์ในระยะยาวของภาคธุรกิจและเสริมขีดความสามารถในการแข่งขันของประเทศ โดย Omdia คาดการณ์ว่ารายได้จากการให้บริการ Fixed Broadband ทั่วโลกจะขยายตัวจากประมาณ 350 พันล้านดอลลาร์สหรัฐในปี พ.ศ. 2567 เป็น 441 พันล้านดอลลาร์สหรัฐในปี พ.ศ. 2573 หรือเติบโตเฉลี่ยร้อยละ 4.0 ต่อปี
เจาะลึกโครงสร้างเศรษฐกิจตามห่วงโซ่คุณค่า (Value Chain)
เมื่อพิจารณาโครงสร้างทางเศรษฐกิจของอุตสาหกรรม Mobile Broadband และ Fixed Broadband ของประเทศไทย แบ่งตามห่วงโซ่คุณค่าทั้ง 3 ส่วน (อ้างอิงข้อมูลฐานปี พ.ศ. 2568 และแนวโน้มปี พ.ศ. 2569–2573) พบรายละเอียด ดังนี้
1. อุตสาหกรรมต้นน้ำ (Upstream) คลื่นความถี่, ท่อร้อยสายสื่อสาร, เสาพาดสาย, สายใยแก้วนำแสง และอุปกรณ์โครงข่าย 88,894 ล้านบาท ร้อยละ 22.6 ร้อยละ 4.1 (เติบโตสูงสุด)
2. อุตสาหกรรมกลางน้ำ (Midstream) บริการเชื่อมต่อและอินเทอร์เน็ตเกตเวย์ (NIX และ IIG) 13,473 ล้านบาท ร้อยละ 3.4 ร้อยละ 0.4
3. อุตสาหกรรมปลายน้ำ (Downstream) บริการ Mobile Broadband (207,774 ลบ.) และ Fixed Broadband (83,430 ลบ.) แก่ B2C และ B2B 291,204 ล้านบาท ร้อยละ 74.0 (สัดส่วนสูงสุด) ร้อยละ 2.4
รวมทั้งห่วงโซ่คุณค่า ภาพรวมอุตสาหกรรม Mobile Broadband และ Fixed Broadband ไทย 393,571 ล้านบาท ร้อยละ 100.0 ร้อยละ 2.72
จากโครงสร้างตัวเลขดังกล่าว สะท้อนให้เห็นว่า อุตสาหกรรมปลายน้ำ (Downstream) ยังคงเป็นแหล่งสร้างรายได้หลักของอุตสาหกรรม โดยครองสัดส่วนสูงถึงร้อยละ 74 ของมูลค่าทางเศรษฐกิจรวม แต่เนื่องจากในปัจจุบัน โครงข่าย 4G และ 5G ของประเทศไทยมีความครอบคลุมในระดับสูงเมื่อเทียบกับกลุ่มประเทศในอาเซียน โดยครอบคลุมประชากรแล้วถึงร้อยละ 98.5 และร้อยละ 94 ตามลำดับ ส่งผลให้ตลาดผู้บริโภคทั่วไป (B2C) มีอัตราการเข้าถึงสูงถึงร้อยละ 150.3 ของประชากรและเข้าสู่ภาวะอิ่มตัว รายได้เฉลี่ยต่อผู้ใช้บริการ (ARPU) มีแนวโน้มทรงตัวหรือลดลงเล็กน้อย ทำให้รายได้ในส่วนปลายน้ำเติบโตในอัตราที่ชะลอตัว
ในทางกลับกัน อุตสาหกรรมต้นน้ำ (Upstream) กลับมีอัตราการเติบโตทางเศรษฐกิจสูงที่สุดถึงร้อยละ 4.1 ต่อปี ซึ่งเป็นผลโดยตรงจากการเข้าสู่วัฏจักรการลงทุนรอบใหม่ของผู้ประกอบการ เพื่อยกระดับประสิทธิภาพโครงข่ายและจัดหาคลื่นความถี่เพิ่มเติมรองรับการใช้งานในภาคธุรกิจและอุตสาหกรรม (B2B)
เปิดทิศทางเม็ดเงินลงทุนปี 69–73 พุ่งแตะ 9.36 หมื่นล้านบาท
ในมิติของการประเมินมูลค่าการลงทุน (Investment Value) ซึ่งมุ่งเน้นเฉพาะรายจ่ายลงทุนด้านโครงสร้างพื้นฐาน (Capital Expenditure: CAPEX) โดยไม่รวมค่าใช้จ่ายดำเนินงาน (OPEX) รายงานของ BDE ประเมินว่า มูลค่าการลงทุนในอุตสาหกรรม Mobile Broadband และ Fixed Broadband ของประเทศไทย มีแนวโน้มเพิ่มขึ้นจาก 79,260 ล้านบาท ในปี พ.ศ. 2568 เป็น 81,150 ล้านบาท ในปี พ.ศ. 2569 และจะขยายตัวต่อเนื่องไปสู่ระดับ 93,600 ล้านบาท ในปี พ.ศ. 2573 คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ในช่วงปี พ.ศ. 2569–2573 อยู่ที่ ร้อยละ 3.63 ต่อปี
ทั้งนี้ เม็ดเงินลงทุนทั้งหมดของอุตสาหกรรมกระจุกตัวอยู่ใน อุตสาหกรรมต้นน้ำ (Upstream) (ส่วนกลางน้ำและปลายน้ำไม่ได้ประเมินแยกเพื่อป้องกันการนับซ้ำเนื่องจากรวมอยู่ในโครงข่ายต้นน้ำแล้ว) โดยในปี พ.ศ. 2568 มีโครงสร้างการลงทุนแบ่งตามองค์ประกอบหลัก ดังนี้
อุปกรณ์โครงข่าย (Network Equipment): มีมูลค่าการลงทุนสูงสุดที่ 35,624 ล้านบาท คิดเป็นสัดส่วนร้อยละ 44.9 ของการลงทุนรวม สะท้อนการลงทุนเพื่อยกระดับสถานีฐาน โครงข่ายหลัก (Core Network) และโครงข่ายส่วนเข้าถึง (Access Network)
สิทธิการใช้คลื่นความถี่ (Spectrum): มีมูลค่าการลงทุน 34,288 ล้านบาท คิดเป็นสัดส่วนร้อยละ 43.3 ของการลงทุนรวม (คำนวณจากราคาใบอนุญาตหารด้วยอายุใบอนุญาต) และคาดว่าจะเพิ่มขึ้นเป็น 38,969 ล้านบาท ตั้งแต่ปี พ.ศ. 2570 เป็นต้นไป ตามแผนการนำคลื่นความถี่กลับมาประมูลใหม่
สายใยแก้วนำแสง (Fiber Optic Cable): มีมูลค่าการลงทุน 7,328 ล้านบาท คิดเป็นสัดส่วนร้อยละ 9.2 ของการลงทุนรวม (แยกสัดส่วน Dark Fiber ออกจากงบอุปกรณ์โครงข่าย)
ท่อร้อยสายสื่อสาร (Cable Ducts): มีมูลค่าการลงทุน 2,020 ล้านบาท คิดเป็นสัดส่วนร้อยละ 2.5 ของการลงทุนรวม ตามความคืบหน้าของแผนการนำสายสื่อสารลงใต้ดิน
(หมายเหตุ: สำหรับเสาพาดสายสื่อสาร ไม่ได้ประเมินมูลค่าการลงทุนแยก เนื่องจากผู้ประกอบการใช้รูปแบบการเช่าเสาไฟฟ้าจาก กฟน. และ กฟภ.)
ยุทธศาสตร์การลงทุน มุ่งคุณภาพโครงข่าย 5G Advanced และมาตรฐาน 10 Gbps
รายงานของ BDE ชี้ให้เห็นว่า ทิศทางการลงทุนของผู้ประกอบการโทรคมนาคมไทยในระยะ 5 ปีข้างหน้า มีการปรับเปลี่ยนเชิงยุทธศาสตร์อย่างชัดเจนตามลักษณะของแต่ละเทคโนโลยี
การเปลี่ยนผ่านของ Mobile Broadband: เปลี่ยนจากการลงทุนเพื่อขยายพื้นที่ความครอบคลุม (Coverage Expansion) ไปสู่การลงทุนเพื่อเพิ่มประสิทธิภาพและเสถียรภาพของโครงข่าย (Network Enhancement) โดยการลงทุนในอุปกรณ์โครงข่ายมีอัตราการเติบโตเฉลี่ยสูงสุดที่ร้อยละ 4.1 ต่อปี เพื่อรองรับเทคโนโลยี 5G Advanced ซึ่งได้เริ่มเปิดให้บริการเชิงพาณิชย์ในตลาด B2C แล้วในปี พ.ศ. 2569 ในพื้นที่ที่มีการใช้งานหนาแน่น เพื่อรองรับแอปพลิเคชันยุคใหม่อย่าง Cloud Gaming และ Video Conference ก่อนจะขยายผลสู่ภาคอุตสาหกรรมที่มีอุปสงค์ชัดเจน อาทิ นิคมอุตสาหกรรม ท่าเรือขนส่งสินค้า โรงพยาบาล ภาคการผลิต โลจิสติกส์ และการเงิน ที่ต้องการโครงข่ายคุณภาพสูงและโครงข่ายเฉพาะองค์กร (Private Network) นอกจากนี้ ในช่วงท้ายของการประมาณการ (ราวปี พ.ศ. 2573) ผู้ประกอบการจะเริ่มเตรียมความพร้อมด้านโครงข่ายและคลื่นความถี่เพื่อก้าวสู่ยุค 6G
การเปลี่ยนผ่านของ Fixed Broadband: เป็นการลงทุนตามวัฏจักรเทคโนโลยี โดยปัจจุบันโครงข่ายหลักของไทยยังคงใช้เทคโนโลยี GPON (2.5/1.25 Gbps) ซึ่งเริ่มมีข้อจำกัดด้านช่องสัญญาณและความเร็วอัปโหลดสำหรับภาคธุรกิจที่มีความต้องการแบนด์วิดท์สูง เช่น โรงงานอุตสาหกรรม สถาบันทางการแพทย์ และสถานศึกษา ดังนั้น เป้าหมายหลักในระยะต่อไปคือการทยอยยกระดับโครงข่ายสู่เทคโนโลยี XGS-PON (10/10 Gbps) ในช่วงปี พ.ศ. 2568–2573 จนกลายเป็นเทคโนโลยีมาตรฐานของประเทศในปี พ.ศ. 2573 ควบคู่ไปกับการลงทุนวางท่อร้อยสายสื่อสารใต้ดิน
เปิดสมมติฐาน ปัจจัยสนับสนุน และความท้าทายที่ต้องจับตา
เพื่อให้เห็นภาพรวมของการประมาณการอย่างรอบด้าน BDE ได้สรุปสมมติฐานสำคัญ ปัจจัยสนับสนุน รวมถึงข้อจำกัดและปัจจัยเสี่ยงของอุตสาหกรรมในช่วงปี พ.ศ. 2569–2573 ไว้ดังนี้
สมมติฐานสำคัญของการศึกษา: ตลาด B2C ของ Mobile Broadband อิ่มตัว (เข้าถึง 150.3% ของประชากร) และผู้ใช้ B2C ของ Fixed Broadband ชะลอตัว รายได้เฉลี่ยต่อเลขหมาย (ARPU) ทรงตัวหรือลดลงเล็กน้อย ทำให้รายได้อุตสาหกรรมเติบโตในอัตราต่ำและต้องพึ่งพาการเติบโตจากภาคธุรกิจ (B2B) เป็นหลัก ขณะที่อุปกรณ์โครงข่ายและสายใยแก้วนำแสงยังคงพึ่งพาการนำเข้าและเติบโตตามรอบการลงทุน 5G Advanced และ XGS-PON
ปัจจัยเสี่ยงและข้อจำกัดที่ต้องเฝ้าระวัง
ความล่าช้าของอุปสงค์ภาคธุรกิจ: ความต้องการใช้งาน Private Network และ 5G ในภาคอุตสาหกรรมอาจเกิดขึ้นช้ากว่าที่คาดการณ์ไว้
ความเหลื่อมล้ำของพื้นที่ลงทุน: ด้วยข้อจำกัดด้านความคุ้มค่าเชิงพาณิชย์ การลงทุนโครงข่าย 5G Advanced และอินเทอร์เน็ตความเร็ว 10 Gbps มีแนวโน้มกระจุกตัวอยู่เฉพาะในพื้นที่เมืองและพื้นที่ที่มีอุปสงค์สูง
การพึ่งพาเทคโนโลยีต่างประเทศ: อุปกรณ์โครงข่ายหลักและสายใยแก้วนำแสงยังคงต้องพึ่งพาการนำเข้าจากผู้ผลิตต่างประเทศ
ความไม่แน่นอนของการประมูลคลื่นความถี่: การประมูลคลื่นความถี่ที่จะสิ้นสุดการอนุญาตในปี พ.ศ. 2570 อาจเกิดความล่าช้า หรือมีราคาประมูลที่แตกต่างไปจากสมมติฐานที่คาดการณ์ไว้
ต้นทุนโครงสร้างพื้นฐานทางกายภาพ: ต้นทุนค่าเช่าเสาพาดสาย ท่อร้อยสายสื่อสาร และค่าสิทธิแห่งทาง (Right of Way) ยังอยู่ในระดับสูง รวมถึงยังมีข้อจำกัดในด้านการใช้โครงสร้างพื้นฐานร่วมกัน (Infrastructure Sharing)
ในภาพรวม การยกระดับเทคโนโลยีโครงข่ายให้สอดคล้องกับทิศทางของโลก จะช่วยยกระดับให้โครงข่าย Mobile Broadband และ Fixed Broadband ของประเทศไทย ก้าวขึ้นเป็นโครงสร้างพื้นฐานดิจิทัลที่แข็งแกร่ง สามารถรองรับการเปลี่ยนผ่านของภาคธุรกิจและภาคอุตสาหกรรมได้อย่างเต็มประสิทธิภาพ และเป็นรากฐานสำคัญของการขยายตัวของเศรษฐกิจดิจิทัลของประเทศในระยะต่อไป
ประกอบการศึกษา
การประเมินมูลค่าทางเศรษฐกิจและมูลค่าการลงทุนดังกล่าว จัดทำโดยสำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) เพื่อวัดมูลค่ากิจกรรมทางเศรษฐกิจที่เกิดขึ้นตลอดห่วงโซ่คุณค่า (Value Chain) ภายใต้ขอบเขตการศึกษาเท่านั้น โดยใช้ข้อมูลรายได้ มูลค่าตลาด มูลค่าการใช้จ่าย และมูลค่าการนำเข้าเป็นฐานในการประเมิน ไม่ใช่การคำนวณผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) หรือมูลค่าเพิ่ม (Value Added) และมูลค่าทางเศรษฐกิจกับมูลค่าการลงทุนเป็นการวัดคนละมิติจึงไม่สามารถนำมาบวกรวมกันได้
ที่มา:
สำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) ผลการศึกษาอุตสาหกรรม Mobile Broadband และ Fixed Broadband