BDE เผยผลการศึกษาประเมินมูลค่าเศรษฐกิจและการลงทุนอุตสาหกรรม AI ไทย 5 ปีข้างหน้า ชี้โครงสร้างพื้นฐานและศูนย์ข้อมูลยังครองแชมป์สัดส่วนสูงสุด 72% ขณะที่กลุ่มซอฟต์แวร์และแพลตฟอร์มกลางน้ำโตแรงสุดเฉลี่ยปีละ 26.3% ด้านองค์กรไทยตื่นตัวนำ AI มาใช้งานพุ่งพรวดจาก 17.8% เป็น 53.7% พร้อมแนะเร่งแก้โจทย์ท้าทายด้านพลังงานและบุคลากรดิจิทัล
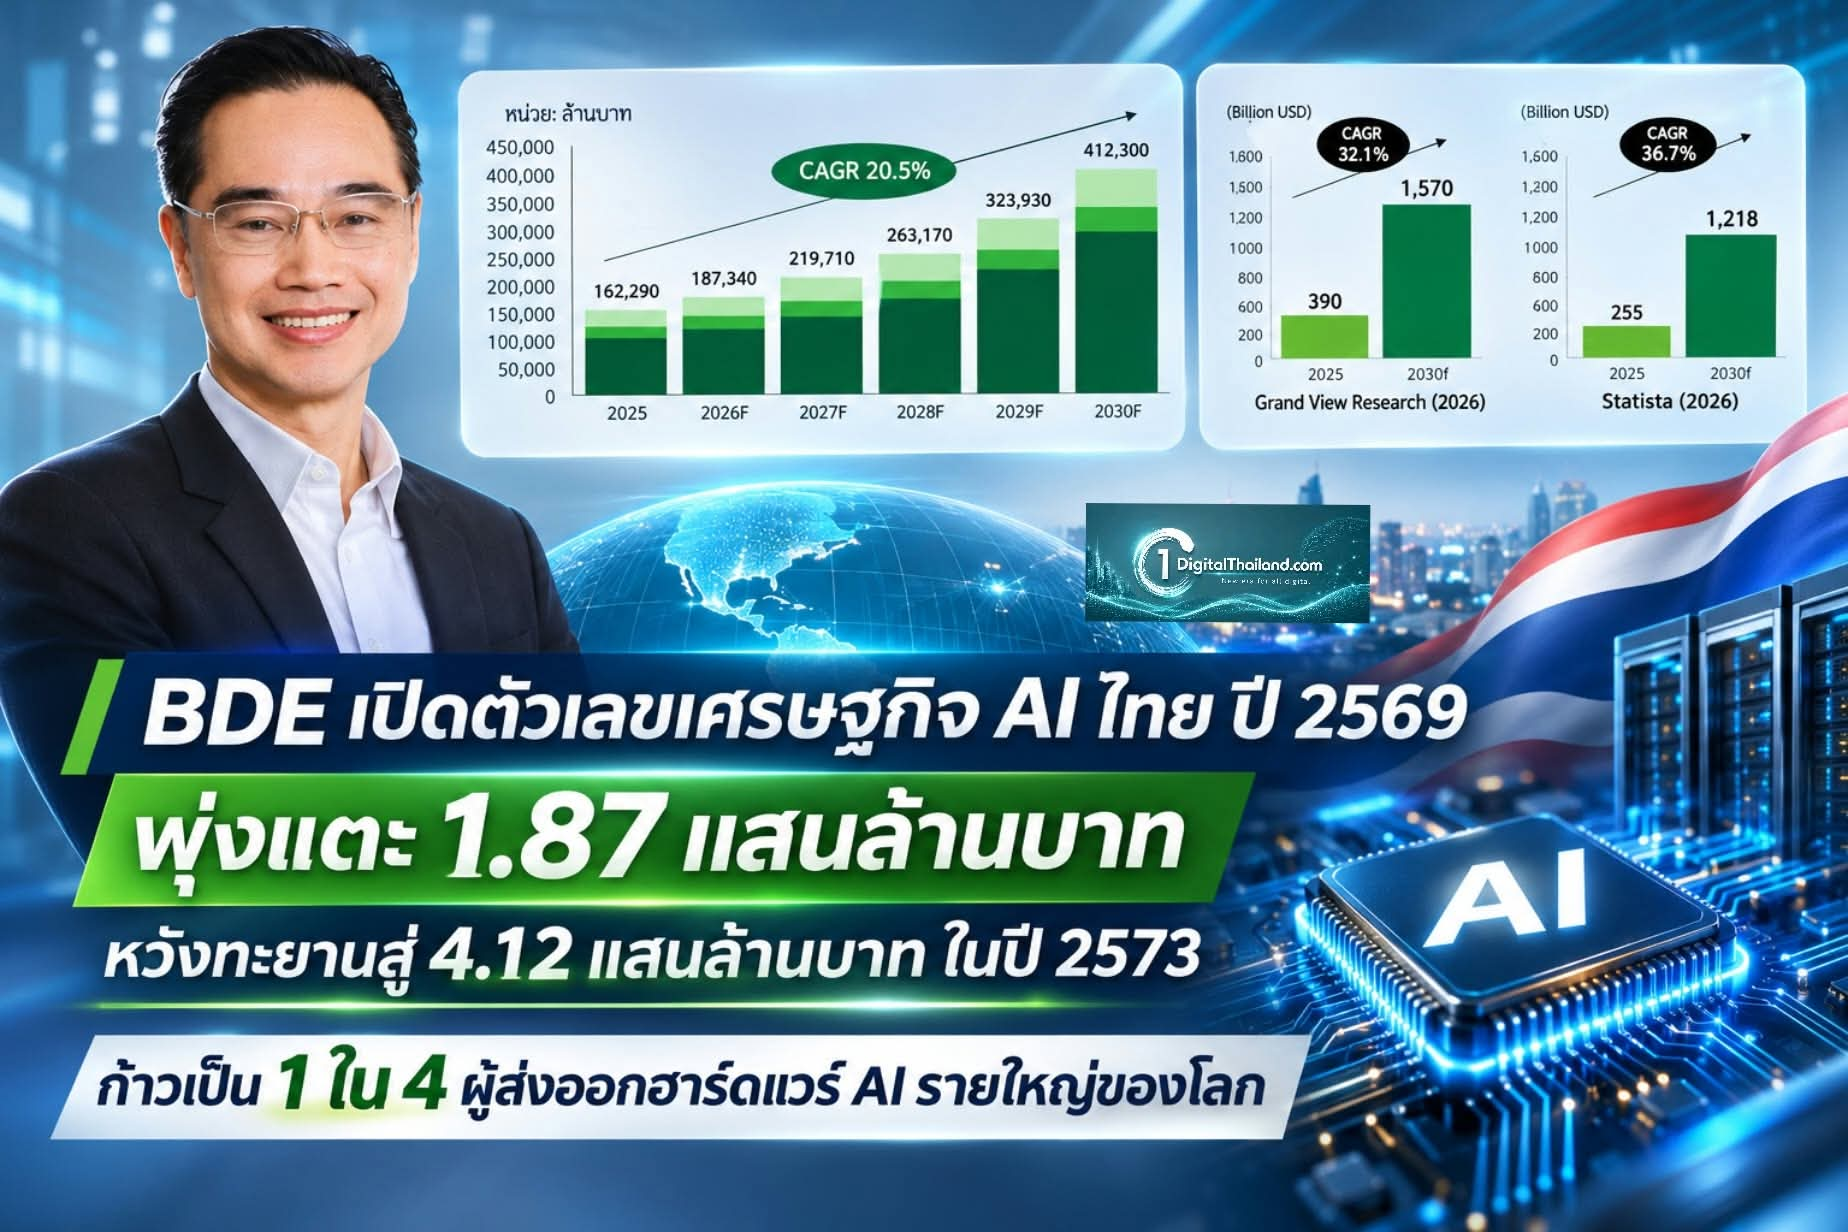
เวทางค์ พ่วงทรัพย์ เลขาธิการคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ เปิดเผยถึงผลการศึกษาประเมินมูลค่าทางเศรษฐกิจและการลงทุนของอุตสาหกรรมปัญญาประดิษฐ์ (AI) และข้อมูล ของประเทศไทย ระหว่างปี พ.ศ. 2569 – 2573 ซึ่งจัดทำโดย สำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) ว่า อุตสาหกรรม AI ของประเทศไทยกำลังอยู่ในช่วงขยายตัวอย่างก้าวกระโดด โดยมีมูลค่าทางเศรษฐกิจในปี 2569 อยู่ที่ 1.87 แสนล้านบาท (187,340 ล้านบาท) และคาดการณ์ว่าจะเติบโตอย่างต่อเนื่องด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ร้อยละ 20.5 ไปแตะระดับ 4.12 แสนล้านบาท (412,300 ล้านบาท) ในปี พ.ศ. 2573 ซึ่งคิดเป็นการขยายตัวเพิ่มขึ้นประมาณ 2.5 เท่าเมื่อเทียบกับปีฐาน พ.ศ. 2568 ที่มีมูลค่าอยู่ที่ 162,290 ล้านบาท
เจาะลึก 3 ปัจจัยหนุนหลัก ดันไทยขึ้นแท่นฮับโครงสร้างพื้นฐาน AI ระดับโลก
เวทางค์ ระบุว่า การเติบโตอย่างแข็งแกร่งของอุตสาหกรรม AI ไทยภายใต้กรณีฐาน (Base Case) มีแรงขับเคลื่อนสำคัญมาจากบริบทของตลาด AI โลกที่ขยายตัวเฉลี่ยร้อยละ 32.1 – 36.7 ต่อปี ส่งผลให้ความต้องการกำลังประมวลผล (AI Workload) ของศูนย์ข้อมูลทั่วโลกจะเพิ่มขึ้นราว 3.5 เท่า จาก 44 กิกะวัตต์ (GW) เป็น 156 GW ภายในปี 2573 และการใช้จ่ายด้านโครงสร้างพื้นฐาน AI โลกจะทะยานจาก 3.18 แสนล้านดอลลาร์สหรัฐ ในปี 2568 สู่ระดับกว่า 1 ล้านล้านดอลลาร์สหรัฐ ในปี 2572 ซึ่งส่งผลบวกโดยตรงต่อประเทศไทยผ่าน 3 ปัจจัยสนับสนุนหลัก ได้แก่
ความแข็งแกร่งของฐานการผลิตและส่งออกฮาร์ดแวร์ระดับโลก: ข้อมูลจากกองทุนการเงินระหว่างประเทศ (IMF) ฉบับเดือนกรกฎาคม 2569 ระบุว่า ประเทศไทยก้าวขึ้นมาเป็น 1 ใน 4 ผู้ส่งออกสุทธิ (Net Exporter) สินค้าฮาร์ดแวร์ที่เกี่ยวข้องกับ AI (AI-related Hardware) รายใหญ่ของโลก ร่วมกับไต้หวัน เกาหลีใต้ และมาเลเซีย โดยเฉพาะในกลุ่มการผลิตแผงวงจรพิมพ์ (PCB) การประกอบชิ้นส่วนอิเล็กทรอนิกส์ขั้นสูง (OSAT / Advanced Packaging) และอุปกรณ์เซิร์ฟเวอร์
เม็ดเงินลงทุน Data Center และ AI Data Center จากต่างประเทศ: ประเทศไทยได้รับความสนใจจากผู้ให้บริการเทคโนโลยีระดับโลกในการเข้ามาปักหมุดลงทุนก่อสร้างศูนย์ข้อมูลและระบบประมวลผลประสิทธิภาพสูงอย่างต่อเนื่อง
นโยบายภาครัฐที่ชัดเจนและการตื่นตัวของภาคธุรกิจ: ประเทศไทยมีคะแนนความพร้อมด้านนโยบาย AI (Policy Capacity) อยู่ที่ 88.0 คะแนน ซึ่งสูงที่สุดในกลุ่มประเทศอาเซียนที่ทำการเปรียบเทียบ (อ้างอิง Oxford Insights) สอดคล้องกับข้อมูลจากศูนย์เทคโนโลยีอิเล็กทรอนิกส์และคอมพิวเตอร์แห่งชาติ (NECTEC) ที่พบว่า สัดส่วนองค์กรไทยที่นำ AI มาประยุกต์ใช้ในกระบวนการทำงาน เพิ่มขึ้นอย่างก้าวกระโดดจากร้อยละ 17.8 ในปี 2567 เป็นร้อยละ 53.7 ในปี 2569 รวมถึงการเร่งพัฒนาโมเดลภาษาไทย (Thai Language AI) เช่น Pathumma, Typhoon, THALLE และ OpenThai
ผ่าโครงสร้างห่วงโซ่คุณค่า (AI Value Chain) 5 ปีข้างหน้า
ในการศึกษาครั้งนี้ BDE ได้วางกรอบการวิเคราะห์ครอบคลุมกิจกรรมตลอดห่วงโซ่คุณค่า (Value Chain) ตั้งแต่ต้นน้ำ กลางน้ำ ไปจนถึงปลายน้ำ เพื่อสะท้อนภาพรวมการเติบโตของระบบนิเวศ AI ไทยได้อย่างชัดเจน ดังนี้
1. อุตสาหกรรมต้นน้ำ (Upstream): โครงสร้างพื้นฐาน AI (AI Infrastructure)
มูลค่าทางเศรษฐกิจ: ครองสัดส่วนสูงสุดถึง ร้อยละ 72 ของมูลค่าทางเศรษฐกิจรวม โดยคาดว่าจะเติบโตจาก 134,160 ล้านบาท ในปี 2569 เป็น 156,630 ล้านบาท ในปี 2570, 188,000 ล้านบาท ในปี 2571, 233,900 ล้านบาท ในปี 2572 และพุ่งสูงถึง 303,860 ล้านบาท ในปี 2573
บทบาทสำคัญ: ครอบคลุมการวิจัยและพัฒนา (R&D) การจัดหาวัตถุดิบ การออกแบบชิป (AI Chip Design) การผลิตชิ้นส่วนอิเล็กทรอนิกส์ขั้นสูง รวมถึงการก่อสร้างและให้บริการศูนย์ข้อมูล AI (AI Data Center) ซึ่งเป็นรากฐานสำคัญที่สุดของอุตสาหกรรม AI ไทย
2. อุตสาหกรรมกลางน้ำ (Midstream): แพลตฟอร์ม AI และข้อมูล (AI & Data Platform)
มูลค่าทางเศรษฐกิจ: แม้ปัจจุบันจะมีสัดส่วนมูลค่าน้อยที่สุด แต่ถือเป็นกลุ่มที่มีอัตราการขยายตัว เร็วที่สุด โดยมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) สูงถึง ร้อยละ 26.3 คาดว่าจะขยายตัวจาก 13,010 ล้านบาท ในปี 2569 เป็น 16,230 ล้านบาท ในปี 2570, 20,510 ล้านบาท ในปี 2571, 26,240 ล้านบาท ในปี 2572 และแตะระดับ 33,970 ล้านบาท ในปี 2573
บทบาทสำคัญ: เป็นตัวกลางในการแปลงโครงสร้างพื้นฐานให้เกิดขีดความสามารถที่พร้อมใช้งานจริง ครอบคลุมการพัฒนาแพลตฟอร์มและโมเดลภาษา (LLM) การพัฒนาซอฟต์แวร์และโซลูชันเฉพาะทาง (AI Agent / SaaS) บริการให้คำปรึกษาและวิเคราะห์ข้อมูล (Consulting & Data Analytics) ตลอดจนระบบบริหารจัดการข้อมูลขนาดใหญ่ (Big Data Platform)
3. อุตสาหกรรมปลายน้ำ (Downstream): การประยุกต์ใช้ AI (AI Applications)
มูลค่าทางเศรษฐกิจ: มีแนวโน้มเติบโตอย่างมั่นคงด้วยอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ร้อยละ 16.7 โดยจะเพิ่มขึ้นจาก 40,170 ล้านบาท ในปี 2569 เป็น 46,850 ล้านบาท ในปี 2570, 54,660 ล้านบาท ในปี 2571, 63,790 ล้านบาท ในปี 2572 และขยายตัวสู่ 74,470 ล้านบาท ในปี 2573
บทบาทสำคัญ: สะท้อนเม็ดเงินการใช้จ่ายของฝั่งผู้ใช้งานจริง ทั้งใน ภาคธุรกิจ (เช่น การเงินการธนาคาร การผลิต ค้าปลีก สาธารณสุข เกษตรกรรม โลจิสติกส์ และโทรคมนาคม ซึ่งมีการใช้จ่ายด้านซอฟต์แวร์และบริการไอทีที่เกี่ยวข้องกับ AI ราว 22,340 ล้านบาท) ภาครัฐ (การยกระดับบริการสาธารณะและเมืองอัจฉริยะ) และ ภาคผู้บริโภค (การใช้งาน AI Chatbot, แพลตฟอร์มคอนเทนต์ และบริการ Subscription ต่าง ๆ)
ส่องเม็ดเงินลงทุน (CAPEX) พบภาคผลิตอิเล็กทรอนิกส์และ Data Center ดูดซับเม็ดเงินกว่า 86%
นอกเหนือจากมูลค่ากิจกรรมทางเศรษฐกิจแล้ว BDE ยังได้ประเมิน มูลค่าการลงทุน (Investment Value) ซึ่งมุ่งเน้นรายจ่ายลงทุนในสินทรัพย์ถาวรและโครงสร้างพื้นฐาน (Capital Expenditure: CAPEX) โดยไม่รวมค่าใช้จ่ายดำเนินงานประจำ (OPEX) พบว่าในปีฐาน พ.ศ. 2568 ประเทศไทยมีมูลค่าการลงทุนในอุตสาหกรรม AI รวมทั้งสิ้น 31,148 ล้านบาท แบ่งตามโครงสร้างห่วงโซ่คุณค่าได้ดังนี้:
การลงทุนในอุตสาหกรรมต้นน้ำ (รวม 26,964 ล้านบาท หรือคิดเป็นร้อยละ 86.6 ของการลงทุนทั้งหมด) ได้แก่
การผลิตชิ้นส่วนอิเล็กทรอนิกส์ขั้นสูง (Advanced Electronics Manufacturing): มีมูลค่าการลงทุนสูงสุดถึง 17,900 ล้านบาท (ร้อยละ 57.5) สะท้อนการขยายกำลังการผลิตชิ้นส่วนเพื่อรองรับห่วงโซ่อุปทาน AI โลก
ศูนย์ข้อมูล AI (AI Data Center): มีมูลค่าการลงทุน 7,286 ล้านบาท (ร้อยละ 23.4) ครอบคลุมการก่อสร้างอาคาร ระบบไฟฟ้า ระบบทำความเย็น เครือข่าย และระบบประมวลผลประสิทธิภาพสูง
การวิจัยและพัฒนา (AI R&D): มีมูลค่าการลงทุน 1,580 ล้านบาท (ร้อยละ 5.1) สำหรับห้องปฏิบัติการและเครื่องมือวิจัย
การออกแบบชิป (AI Chip Design): มีมูลค่าการลงทุน 198 ล้านบาท (ร้อยละ 0.6) ในระบบและเครื่องมือออกแบบเฉพาะทาง
การลงทุนในอุตสาหกรรมกลางน้ำ (รวม 4,184 ล้านบาท หรือคิดเป็นร้อยละ 13.4 ของการลงทุนทั้งหมด) ได้แก่
แพลตฟอร์มข้อมูลและบิ๊กดาต้า (Data and Big Data Platform): ครองสัดส่วนหลักของกลุ่มกลางน้ำด้วยมูลค่า 2,819 ล้านบาท (คิดเป็นร้อยละ 9.1 ของการลงทุนรวม หรือร้อยละ 67.4 ของกลุ่มกลางน้ำ) เพื่อสร้างระบบจัดเก็บ บริหารจัดการ และความปลอดภัยของข้อมูล
แพลตฟอร์มและโมเดล AI (AI Platform and Model): มูลค่า 660 ล้านบาท (ร้อยละ 2.1)
บริการให้คำปรึกษาและวิเคราะห์ข้อมูล: มูลค่า 376 ล้านบาท (ร้อยละ 1.2)
ผู้พัฒนาซอฟต์แวร์และโซลูชัน: มูลค่า 329 ล้านบาท (ร้อยละ 1.1)
เลขาธิการ BDE กล่าวเพิ่มเติมถึง ทิศทางการลงทุนในระยะต่อไปว่า ความต้องการโครงสร้างพื้นฐานการประมวลผลและจัดการข้อมูลจะยังคงเป็นแรงส่งสำคัญ ขณะเดียวกัน การขยายตัวของการนำ AI ไปใช้งานในองค์กรธุรกิจขนาดใหญ่ไปจนถึงภาคเศรษฐกิจในวงกว้าง จะเป็นตัวกระตุ้นให้เกิดการลงทุนในอุตสาหกรรมกลางน้ำมากขึ้น ทั้งในด้านแพลตฟอร์มข้อมูล การพัฒนาซอฟต์แวร์ และระบบที่เชื่อมโยงเทคโนโลยีเข้ากับกระบวนการดำเนินงานจริงขององค์กร ซึ่งจะทำหน้าที่เป็นสะพานเชื่อมการลงทุนด้านฮาร์ดแวร์ไปสู่การสร้างบริการและมูลค่าเพิ่มทางเศรษฐกิจอย่างยั่งยืน
เปิด 4 ปัจจัยเสี่ยงและข้อจำกัด ที่ไทยต้องเร่งปลดล็อก
แม้แนวโน้มการเติบโตของอุตสาหกรรม AI ไทยจะสดใส แต่ผลการศึกษาของ BDE ได้ชี้ให้เห็นถึงข้อจำกัดและปัจจัยเสี่ยงสำคัญภายใต้กรณีฐาน ที่ทุกภาคส่วนต้องร่วมกันบริหารจัดการเพื่อให้การลงทุนเป็นไปตามเป้าหมาย ได้แก่
ความพร้อมด้านพลังงานและทรัพยากรสำหรับศูนย์ข้อมูล: การขยายตัวของ AI Data Center ต้องการพลังงานไฟฟ้าและระบบสาธารณูปโภคในปริมาณมหาศาล ซึ่งต้องมีการวางแผนรองรับอย่างเพียงพอและยั่งยืน
การทบทวนหลักเกณฑ์การส่งเสริมการลงทุนศูนย์ข้อมูล: ความเปลี่ยนแปลงหรือการปรับปรุงเกณฑ์การพิจารณาโครงการ Data Center อาจส่งผลให้ระยะเวลาการตัดสินใจลงทุนของผู้ประกอบการใช้เวลานานขึ้นหรือเลื่อนออกไป
การพึ่งพาเทคโนโลยีและกำลังประมวลผลจากต่างประเทศ: ปัจจุบันประเทศไทยยังต้องพึ่งพาหน่วยประมวลผลกราฟิก (GPU) และโครงสร้างพื้นฐานหลักจากต่างประเทศ ขณะที่ขีดความสามารถในการประมวลผลระดับสูง (AI-grade Compute) และกำลังสำรอง (Reserved Capacity) ภายในประเทศยังมีอยู่อย่างจำกัด
ปัญหาการขาดแคลนบุคลากรและทักษะดิจิทัล: ประเทศไทยยังเผชิญภาวะขาดแคลนผู้เชี่ยวชาญเฉพาะทางด้าน AI รวมถึงระดับความรู้ความเข้าใจในการใช้งาน AI (AI Literacy) ของแรงงานในภาพรวมยังไม่เพียงพอต่อความต้องการของตลาดที่เติบโตอย่างรวดเร็ว
หมายเหตุ :
การประเมินมูลค่าทางเศรษฐกิจของสำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) ในครั้งนี้ เป็นการวัดมูลค่ากิจกรรมทางเศรษฐกิจที่เกิดขึ้นตลอดห่วงโซ่คุณค่าของอุตสาหกรรม AI และข้อมูล ภายใต้ขอบเขตการศึกษา (ครอบคลุมรายได้ มูลค่าตลาด มูลค่าการใช้จ่าย และมูลค่าการนำเข้าเฉพาะสัดส่วนที่เกี่ยวข้องกับ AI) ซึ่งไม่ใช่การคำนวณมูลค่าเพิ่ม (Value Added) หรือผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) และไม่สามารถนำตัวเลขมูลค่าทางเศรษฐกิจกับมูลค่าการลงทุนมาบวกรวมกันได้เนื่องจากเป็นการวัดผลคนละมิติ ผู้สนใจสามารถศึกษารายละเอียด วิธีการคำนวณ และนิยามเพิ่มเติมได้ใน “รายงานการประมาณการมูลค่าเศรษฐกิจและการลงทุนอุตสาหกรรม AI and Data ปี 2569-2573” ทางเว็บไซต์ www.onde.go.th