สำนักงานส่งเสริมเศรษฐกิจดิจิทัล (depa) ร่วมกับ สถาบันไอเอ็มซี (IMC Institute) เผยแพร่ผลการสำรวจและประเมินสถานภาพอุตสาหกรรมดิจิทัลไทยประจำปี 2025 และคาดการณ์แนวโน้มความเติบโตระยะ 3 ปี (ปี 2026–2028) ระบุชัดอุตสาหกรรมดิจิทัลไทยขยายตัวพร้อมกันในทุกกลุ่มหลักเป็นครั้งแรกในรอบหลายปี โดยมีมูลค่ารวมสูงถึง 3,873,338 ล้านบาท เติบโตขึ้นถึงร้อยละ 22.66
อย่างไรก็ดี
แม้เศรษฐกิจดิจิทัลจะเติบโตอย่างร้อนแรง
แต่ผลการสำรวจกลับส่งสัญญาณเตือนภัยครั้งสำคัญเกี่ยวกับ ช่องว่างแรงงานด้านดิจิทัลขั้นวิกฤต โดยเฉพาะในทักษะด้านปัญญาประดิษฐ์
(AI) และการวิเคราะห์ข้อมูล (Data Analytics)
ที่ทักษะของบัณฑิตจบใหม่ไม่สอดคล้องกับความต้องการของผู้ประกอบการ
ส่งผลให้เกิดปัญหาสมรรถนะไม่ตรงกับสายงาน
ซึ่งถือเป็นปัญหาเร่งด่วนที่สุดที่ทุกภาคส่วนต้องระดมสมองและแก้ไขร่วมกันเพื่อรักษาแต้มต่อของประเทศ
อุตสาหกรรมบริการดิจิทัล ทะยานสูงสุดในระบบด้วยแรงส่ง Shoppertainment
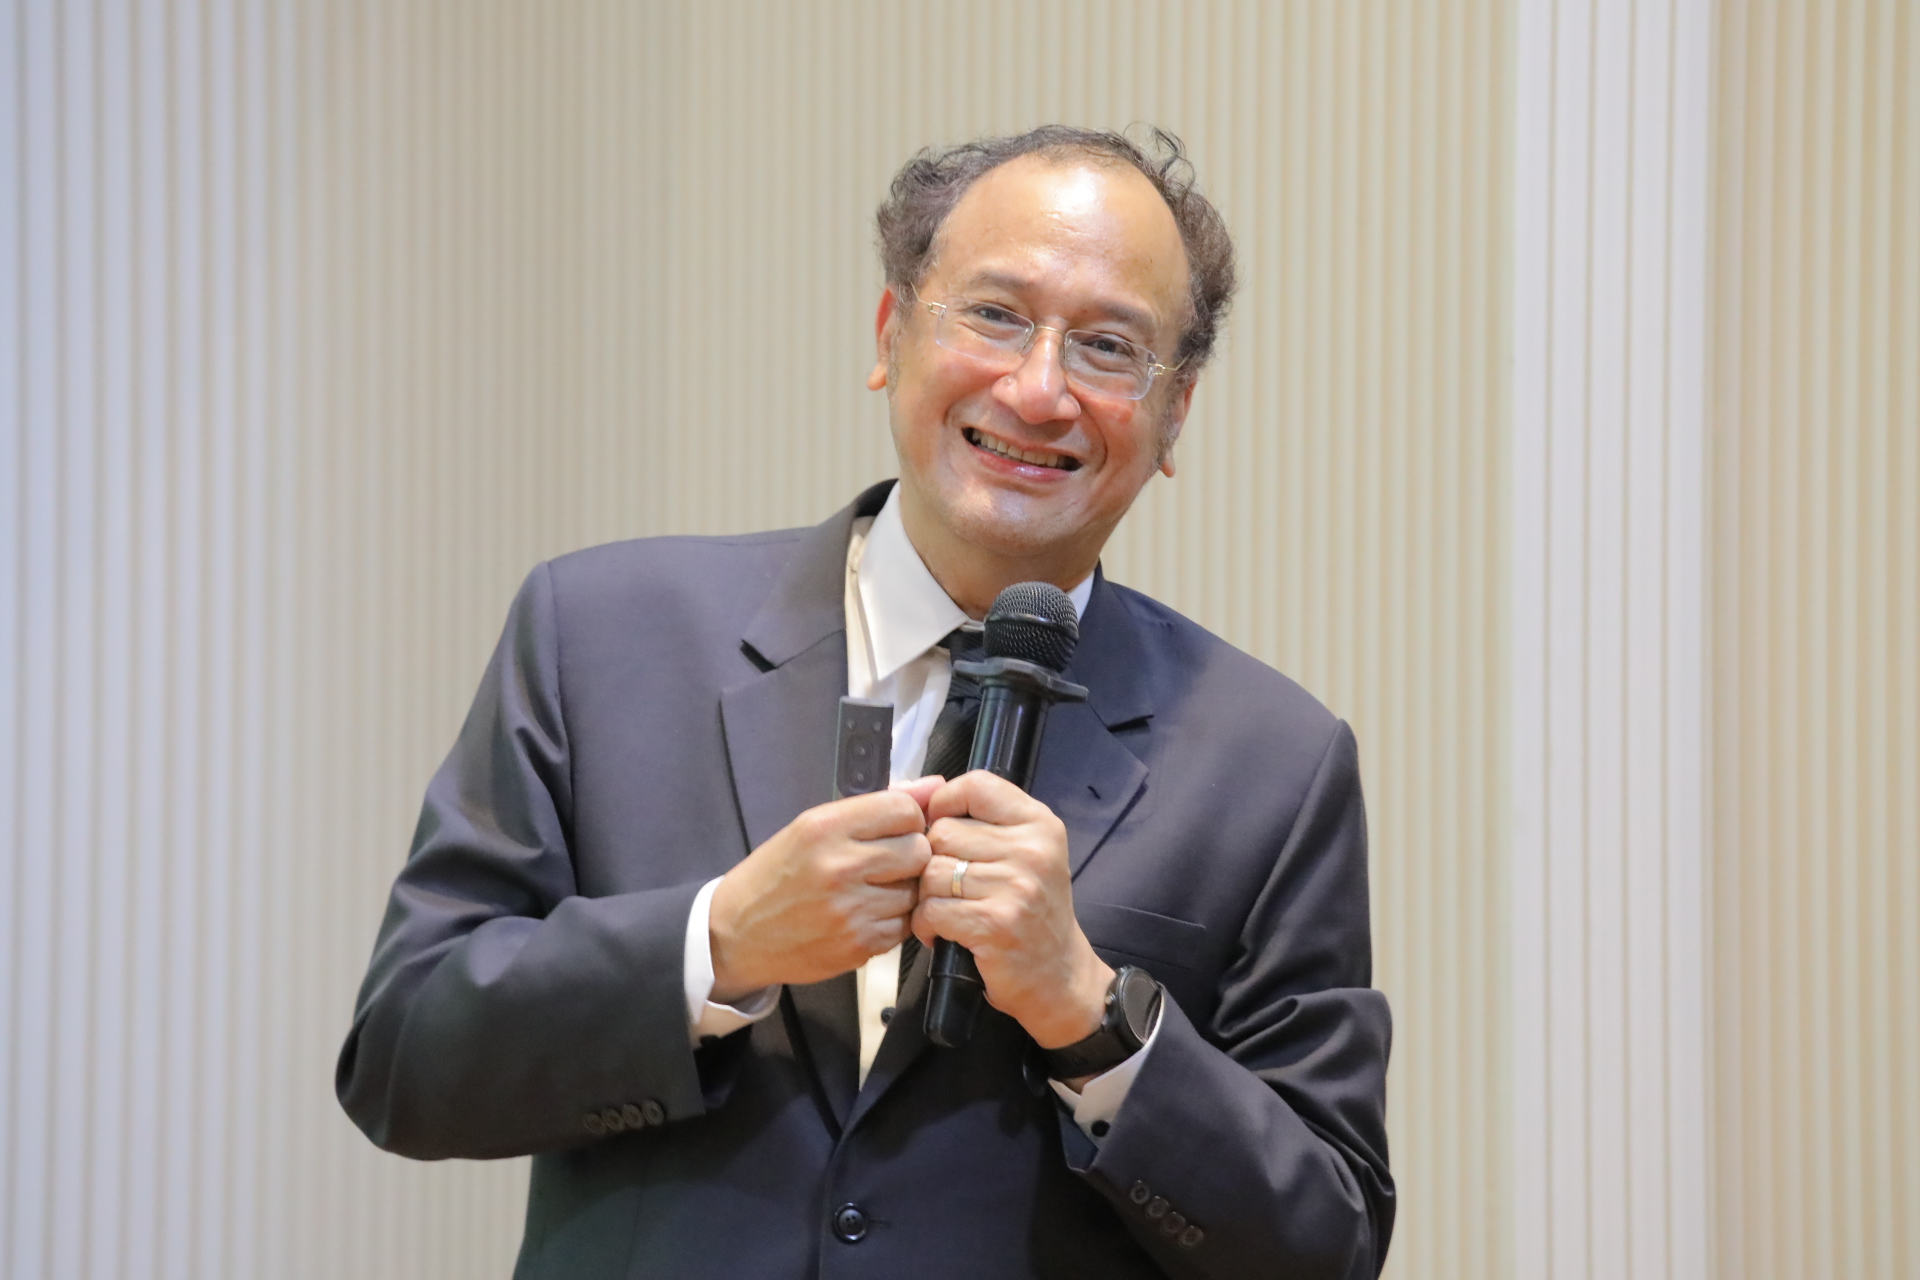
รศ.ดร.ธนชาติ นุ่มนนท์ ผู้อำนวยการสถาบันไอเอ็มซี และผู้จัดการโครงการสำรวจข้อมูลและประเมินสถานภาพอุตสาหกรรมดิจิทัลไทย เปิดเผยว่า กลุ่มอุตสาหกรรมบริการดิจิทัลเป็นดาวรุ่งที่ขยายตัวอย่างร้อนแรงที่สุดในปี 2025 โดยมีอัตราการเติบโตเฉลี่ยสูงถึงร้อยละ 28.04 คิดเป็นมูลค่ารวม 470,851 ล้านบาท ซึ่งนับเป็นปีแรกในรอบหลายปีที่บริการดิจิทัลเติบโตครบทั้ง 8 ประเภทธุรกิจ
แรงขับเคลื่อนหลักที่ทำให้ตัวเลขดังกล่าวพุ่งสูงขึ้นอย่างก้าวกระโดดคือกระแสความนิยมของการค้าปลีกออนไลน์ในรูปแบบ Shoppertainment ซึ่งผสมผสานความบันเทิงเข้ากับการขายสินค้าผ่านการผลิตวิดีโอสั้นและการถ่ายทอดสด (Live Streaming) ส่งผลให้กลุ่มบริการย่อย e-Retail มีมูลค่าขยายตัวเพิ่มขึ้นถึงร้อยละ 62.93 คิดเป็นมูลค่า 109,799 ล้านบาท และถือเป็นส่วนสำคัญที่รับผิดชอบต่อมูลค่าที่เพิ่มขึ้นของอุตสาหกรรมบริการดิจิทัลทั้งระบบโดยครองสัดส่วนถึงร้อยละ 62.93
ในขณะเดียวกัน บริการด้านโลจิสติกส์อิเล็กทรอนิกส์ (E-Logistics) ยังคงเติบโตอย่างต่อเนื่องด้วยมูลค่า 116,084 ล้านบาท และกลุ่มฟินเทค (Fintech) ทำยอดรวมอยู่ที่ 62,895 ล้านบาท ส่วนกลุ่มที่มีอัตราการขยายตัวเชิงเปอร์เซ็นต์สูงสุดในตลาดคือ เทคโนโลยีการศึกษา (EdTech) ซึ่งขยายตัวสูงถึงร้อยละ 66.15 และกลุ่มเทคโนโลยีด้านการท่องเที่ยว (e-Tourism) แตะระดับ 46,497ล้านบาท
อย่างไรก็ตาม รศ.ดร.ธนชาติ ให้ข้อสังเกตประเด็นสำคัญว่า แม้ตลาดจะขยายตัวเกือบร้อยละ 30 แต่การกระจายรายได้กลับไม่ได้เกิดขึ้นอย่างทั่วถึงตลอดห่วงโซ่คุณค่า ผู้เล่นท้องถิ่นด้านบริการโลจิสติกส์และการขนส่งสินค้าเติบโตเพียงร้อยละ 2.1 และยังคงเผชิญกับการแข่งขันและการบีบราคา รวมถึงความท้าทายจากแพลตฟอร์มรายใหญ่ที่หันมาบริหารจัดการระบบจัดส่งสินค้าด้วยตนเอง
อุตสาหกรรมฮาร์ดแวร์และอุปกรณ์อัจฉริยะ ทะลุ 2.28 ล้านล้านบาท ฝ่าตลาดสองความเร็ว
ในแง่ของมูลค่าเชิงปริมาณ อุตสาหกรรมฮาร์ดแวร์และอุปกรณ์อัจฉริยะยังคงรักษาตำแหน่งพี่ใหญ่ด้วยสัดส่วนเกือบร้อยละ 70 ของอุตสาหกรรมดิจิทัลรวมของไทย โดยในปี 2025 มีมูลค่ารวมแตะระดับ 2,288,581 ล้านบาท เติบโตขึ้นร้อยละ 24.04 ซึ่งเป็นผลมาจากการฟื้นตัวและวัฏจักรขาขึ้นของสินค้าอิเล็กทรอนิกส์ทั่วโลก ซึ่งได้แรงส่งสำคัญจากการเร่งสร้างระบบนิเวศโครงสร้างพื้นฐานสำหรับปัญญาประดิษฐ์ (AI Infrastructure) และการจัดตั้งศูนย์บริการข้อมูลขนาดใหญ่ (Data Center) ทั่วโลก
ส่งผลให้ยอดการส่งออกฮาร์ดแวร์ของไทยขยายตัวอย่างมีเสถียรภาพแตะระดับ 1,694,519 ล้านบาท เพิ่มขึ้นร้อยละ 38.79 โดยการส่งออกกลุ่มคอมพิวเตอร์เติบโตก้าวกระโดดกว่า เท่าตัว หรือร้อยละ 119.36 ขณะที่อุปกรณ์ต่อพ่วงเติบโตถึงร้อยละ 92.24 ซึ่งมีแรงกระตุ้นระยะสั้นจากการเร่งส่งมอบคำสั่งซื้อล่วงหน้าเพื่อหลีกเลี่ยงผลกระทบจากมาตรการด้านภาษีนำเข้าของสหรัฐอเมริกา (US Tariff) ที่ประกาศในช่วงกลางปี 2024
ในขณะที่ฝั่งนำเข้าฮาร์ดแวร์ มีมูลค่า 594,062 ล้านบาท ลดลงเล็กน้อยร้อยละ 4.81 ในรูปของสกุลเงินบาท เมื่อเทียบกับปีก่อนหน้า แต่เมื่อพิจารณาในรูปสกุลเงินดอลลาร์สหรัฐจะพบว่าขยายตัวร้อยละ 2.4 สาเหตุเกิดจากเงินบาทของไทยเฉลี่ยในปี 2025 มีอัตราแข็งค่าขึ้น หากวิเคราะห์ข้อมูลภายในพบว่าองค์กรต่างๆ เร่งลงทุนซื้อหาเครื่องแม่ข่ายเพื่อนำมาประมวลผล AI
ศุภชัย สัจไพบูลย์กิจ ผู้เชี่ยวชาญและวิทยากรด้านไอทีและเทคโนโลยี AI ในประเทศไทยและได้วิจัยโครงการนี้ ให้ข้อสังเกตเพิ่มเติมว่า โครงสร้างตลาดฮาร์ดแวร์ไทยในปัจจุบันกำลังทำงานภายใต้ลักษณะ “ตลาดสองความเร็ว” (Two-Speed Market) อย่างเห็นได้ชัด กล่าวคือ กลุ่มโรงงานผู้ผลิตและส่งออกชิ้นส่วนที่เชื่อมต่อกับห่วงโซ่อุปทานระดับโลกสามารถเติบโตได้อย่างรวดเร็วมากตามกระแสเทคโนโลยีโลก แต่ในทางตรงกันข้าม กลุ่มร้านค้าปลีกจำหน่ายอุปกรณ์และการให้บริการคอมพิวเตอร์และฮาร์ดแวร์ทั่วไปภายในประเทศกลับเผชิญกับทิศทางที่ชะลอตัวและหดตัวลงอย่างมีนัยสำคัญ เนื่องจากกำลังซื้อภายในประเทศค่อนข้างอ่อนแอและผู้บริโภคระมัดระวังเรื่องการลงทุนซื้อสินค้าไอทีใหม่
อุตสาหกรรมซอฟต์แวร์และบริการซอฟต์แวร์ ขยับสู่ระบบ Cloud First และโมเดลความร่วมมือกับศูนย์ข้อมูลโลก
สำหรับอุตสาหกรรมซอฟต์แวร์และบริการซอฟต์แวร์ มีมูลค่ารวม 270,921 ล้านบาท เติบโตขึ้นร้อยละ 16.08 ซึ่งนับเป็นการขยายตัวสูงสุดในรอบหลายปีที่ผ่านมา แบ่งเป็นอุตสาหกรรมซอฟต์แวร์มูลค่า 103,664 ล้านบาท (เติบโต 17.63%) และบริการซอฟต์แวร์มูลค่า 167,257 ล้านบาท (เติบโต 15.15%)
ซอฟต์แวร์ที่พัฒนาและผลิตเพื่อใช้ภายในประเทศมีมูลค่า 197,551 ล้านบาท เติบโต 14.31% ขณะที่การส่งออกซอฟต์แวร์ของไทยยังมีมูลค่าค่อนข้างต่ำเพียง 2,769 ล้านบาท แม้จะเติบโตร้อยละ 5.47 ด้านการนำเข้าซอฟต์แวร์เติบโตสูงถึงร้อยละ 21.86 มีมูลค่า 70,601 ล้านบาท สะท้อนชัดเจนว่าองค์กรธุรกิจในไทยพึ่งพาซอฟต์แวร์และบริการคลาวด์จากผู้ให้บริการยักษ์ใหญ่ต่างประเทศมากขึ้นเป็นลำดับ
ปรากฏการณ์ที่น่าสนใจที่สุดในกลุ่มนี้คือ อัตราการเติบโตแบบก้าวกระโดดของซอฟต์แวร์ประเภทคลาวด์เช่าใช้ (SaaS/Cloud Software) ที่ขยายตัวร้อยละ 26.55 ด้วยมูลค่า 44,726 ล้านบาท ซึ่งเติบโตเร็วกว่าซอฟต์แวร์แบบติดตั้งในเครื่อง (On-Premises) ที่มีมูลค่า 58,938 ล้านบาท เติบโต 11.65% ถึงสองเท่าตัว จนผลักดันให้คลาวด์ซอฟต์แวร์มีสัดส่วนครองส่วนแบ่งตลาดถึงร้อยละ 50.0 กลายเป็น S-Curve ใหม่ของอุตสาหกรรม การพึ่งพาดังกล่าวสอดคล้องกับพฤติกรรมองค์กรไทยที่ก้าวข้ามจากการทำโครงการนำร่องเชิงทดลอง ไปสู่การประยุกต์ใช้งาน AI เชิงปฏิบัติการจริง ตลอดจนแรงดึงดูดจากการที่คลาวด์โปรไวเดอร์ระดับโลกตัดสินใจเร่งลงทุนสร้างศูนย์ข้อมูลขนาดใหญ่ในเมืองไทย
สถิติกำลังคนและทางแก้ ช่องว่างสมรรถนะมหาศาล ความต้องการทะลุแสนแต่จบป้อนไม่ถึงหนึ่งในสาม
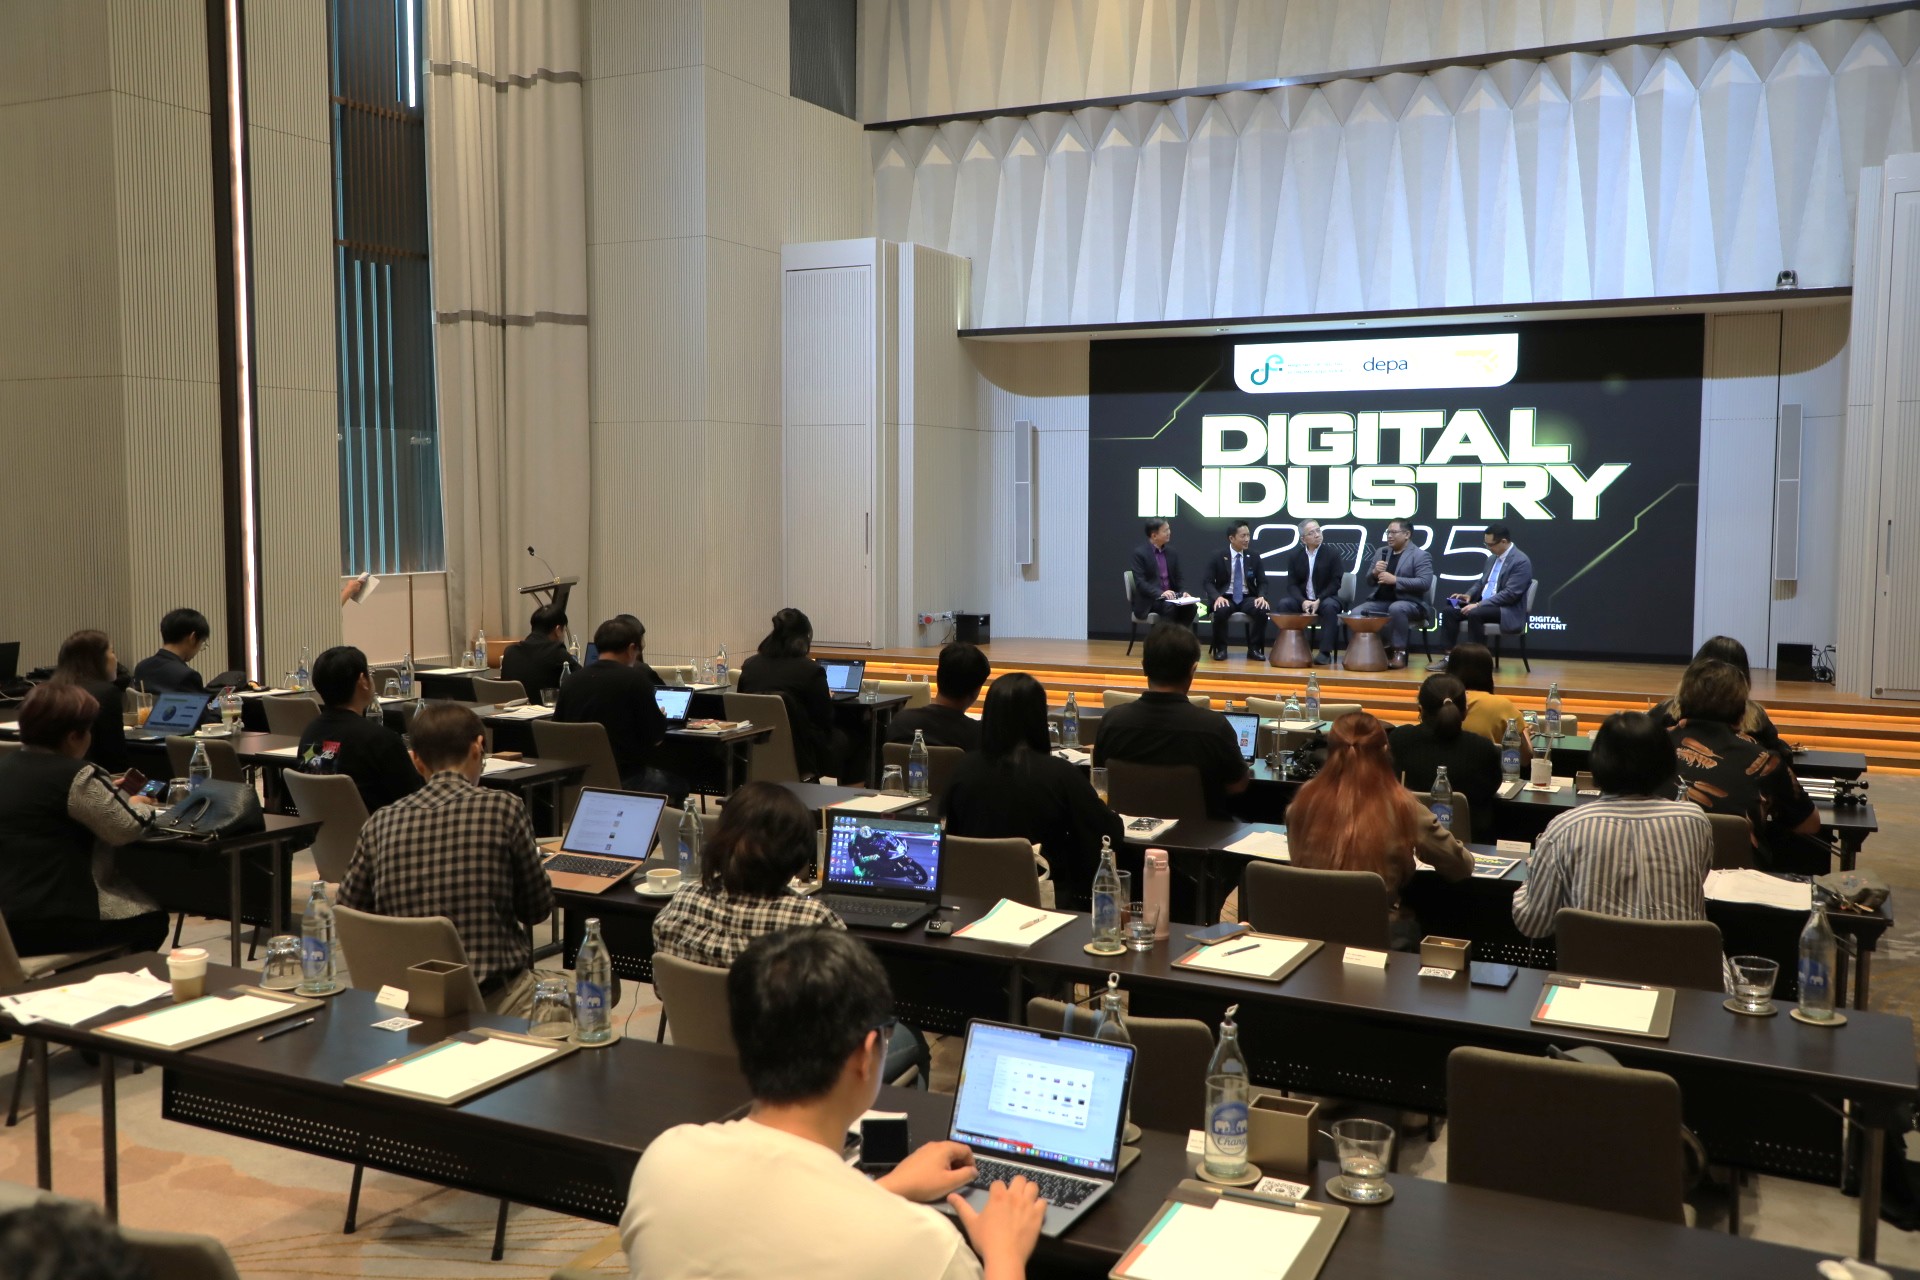
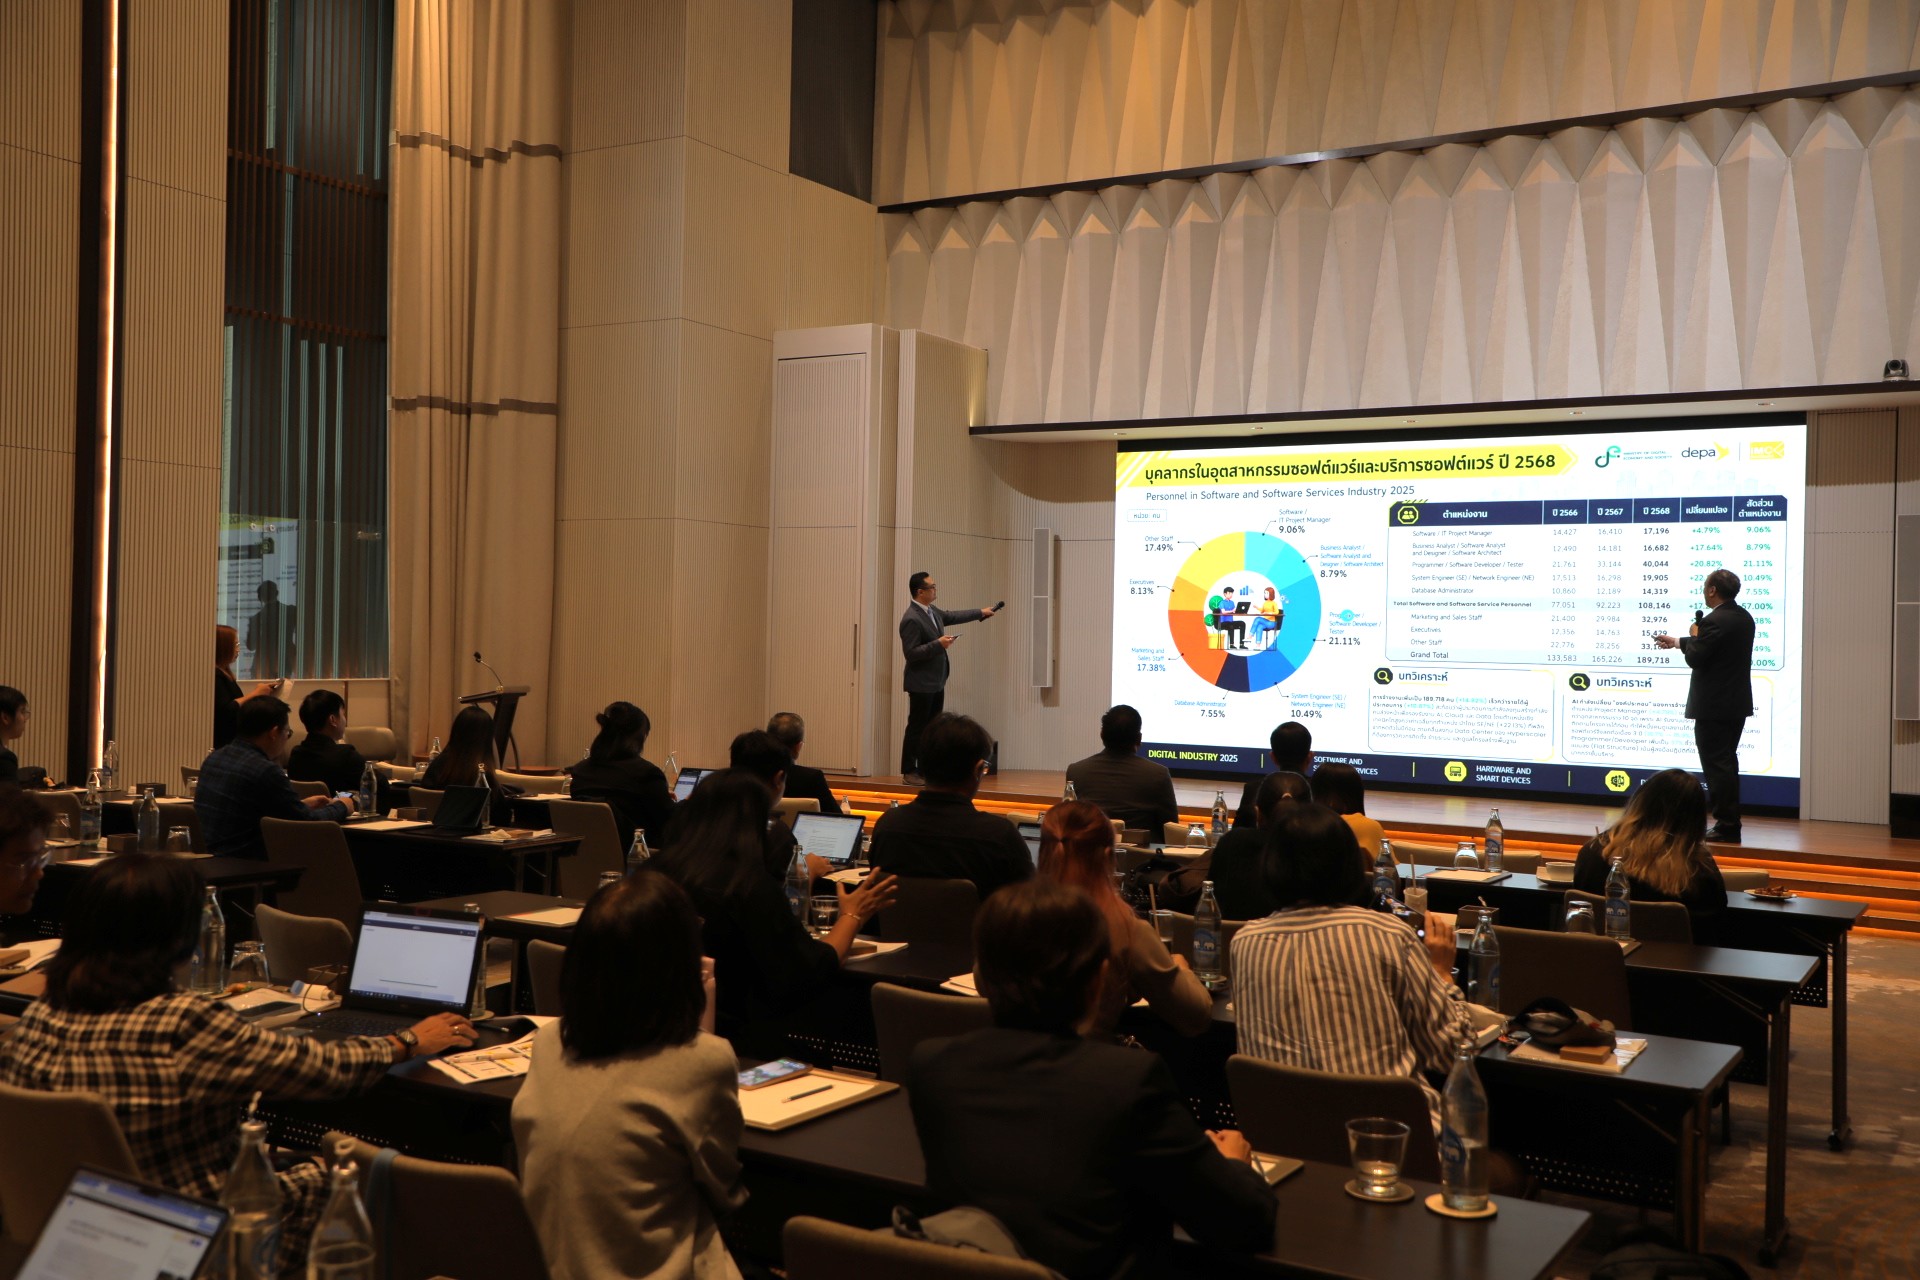
แม้ทิศทางรายได้จะเติบโตอย่างน่าประทับใจ แต่รายงานผลการสำรวจประจำปี 2025 ได้แสดงให้เห็นข้อเท็จจริงสำคัญอันน่าตกใจผ่านตัวเลข “วิกฤตช่องว่างกำลังคนดิจิทัล” ที่พุ่งสูงขึ้นอย่างต่อเนื่อง โดยดีป้า ร่วมกับ ไอเอ็มซี ได้วิเคราะห์โครงสร้างความต้องการของกำลังคนดิจิทัลจำแนกตามรายอุตสาหกรรมหลัก ซึ่งแสดงรายละเอียดการขาดแคลนกำลังคนเปรียบเทียบกับจำนวนผู้สำเร็จการศึกษาในสายวิชาการที่เกี่ยวข้อง
ด้านกลุ่มบริการดิจิทัลมีตัวเลขเชิงปริมาณของบัณฑิตเกินความต้องการของผู้ประกอบการ ทว่ากลับประสบปัญหาความไม่สอดคล้องด้านทักษะความชำนาญ ซึ่งผู้ประกอบการต้องการพนักงานที่มีทักษะขั้นสูงด้าน AI, Data Engineering และการจัดการโครงสร้างข้อมูลแบบประมวลผลเร็ว
ทั้งนี้ การวิเคราะห์จำนวนบุคลากรจ้างงานจริงในระบบปี 2025 พบว่า อุตสาหกรรมซอฟต์แวร์มีการจ้างงาน 189,718 คน เพิ่มขึ้นร้อยละ 14.82 ด้านบริการดิจิทัลมีการจ้างงาน 92,342 คน เพิ่มขึ้นร้อยละ 7.15 ขณะที่อุตสาหกรรมฮาร์ดแวร์จ้างงานอยู่ที่ 419,022 คน เพิ่มขึ้นร้อยละ 36.99 คน
ประเด็นสำคัญเชิงพฤติกรรมการจ้างงานคือ ปัญญาประดิษฐ์กำลังเข้าไปเปลี่ยนแปลงโครงสร้างภายในมากกว่าการทดแทนแบบตัดจำนวนคน งานด้านการเขียนระบบ สถาปัตยกรรมคลาวด์ และวิศวกรความปลอดภัยทางไซเบอร์ที่ต้องอาศัยทักษะสูงยังคงขยายตัวสูง แต่กลุ่มแรงงานปฏิบัติงานประจำวันทั่วไปและการประมวลผลพื้นฐานเริ่มส่งสัญญาณจ้างงานชะลอตัวลงอย่างชัดเจน
ปฏิรูปทางความคิดและสร้างสรรค์ AI สไตล์ไทย ทำลายขีดจำกัดต้นทุนโทเค็นและสร้างระบบนิเวศข้อมูลภาษาไทย
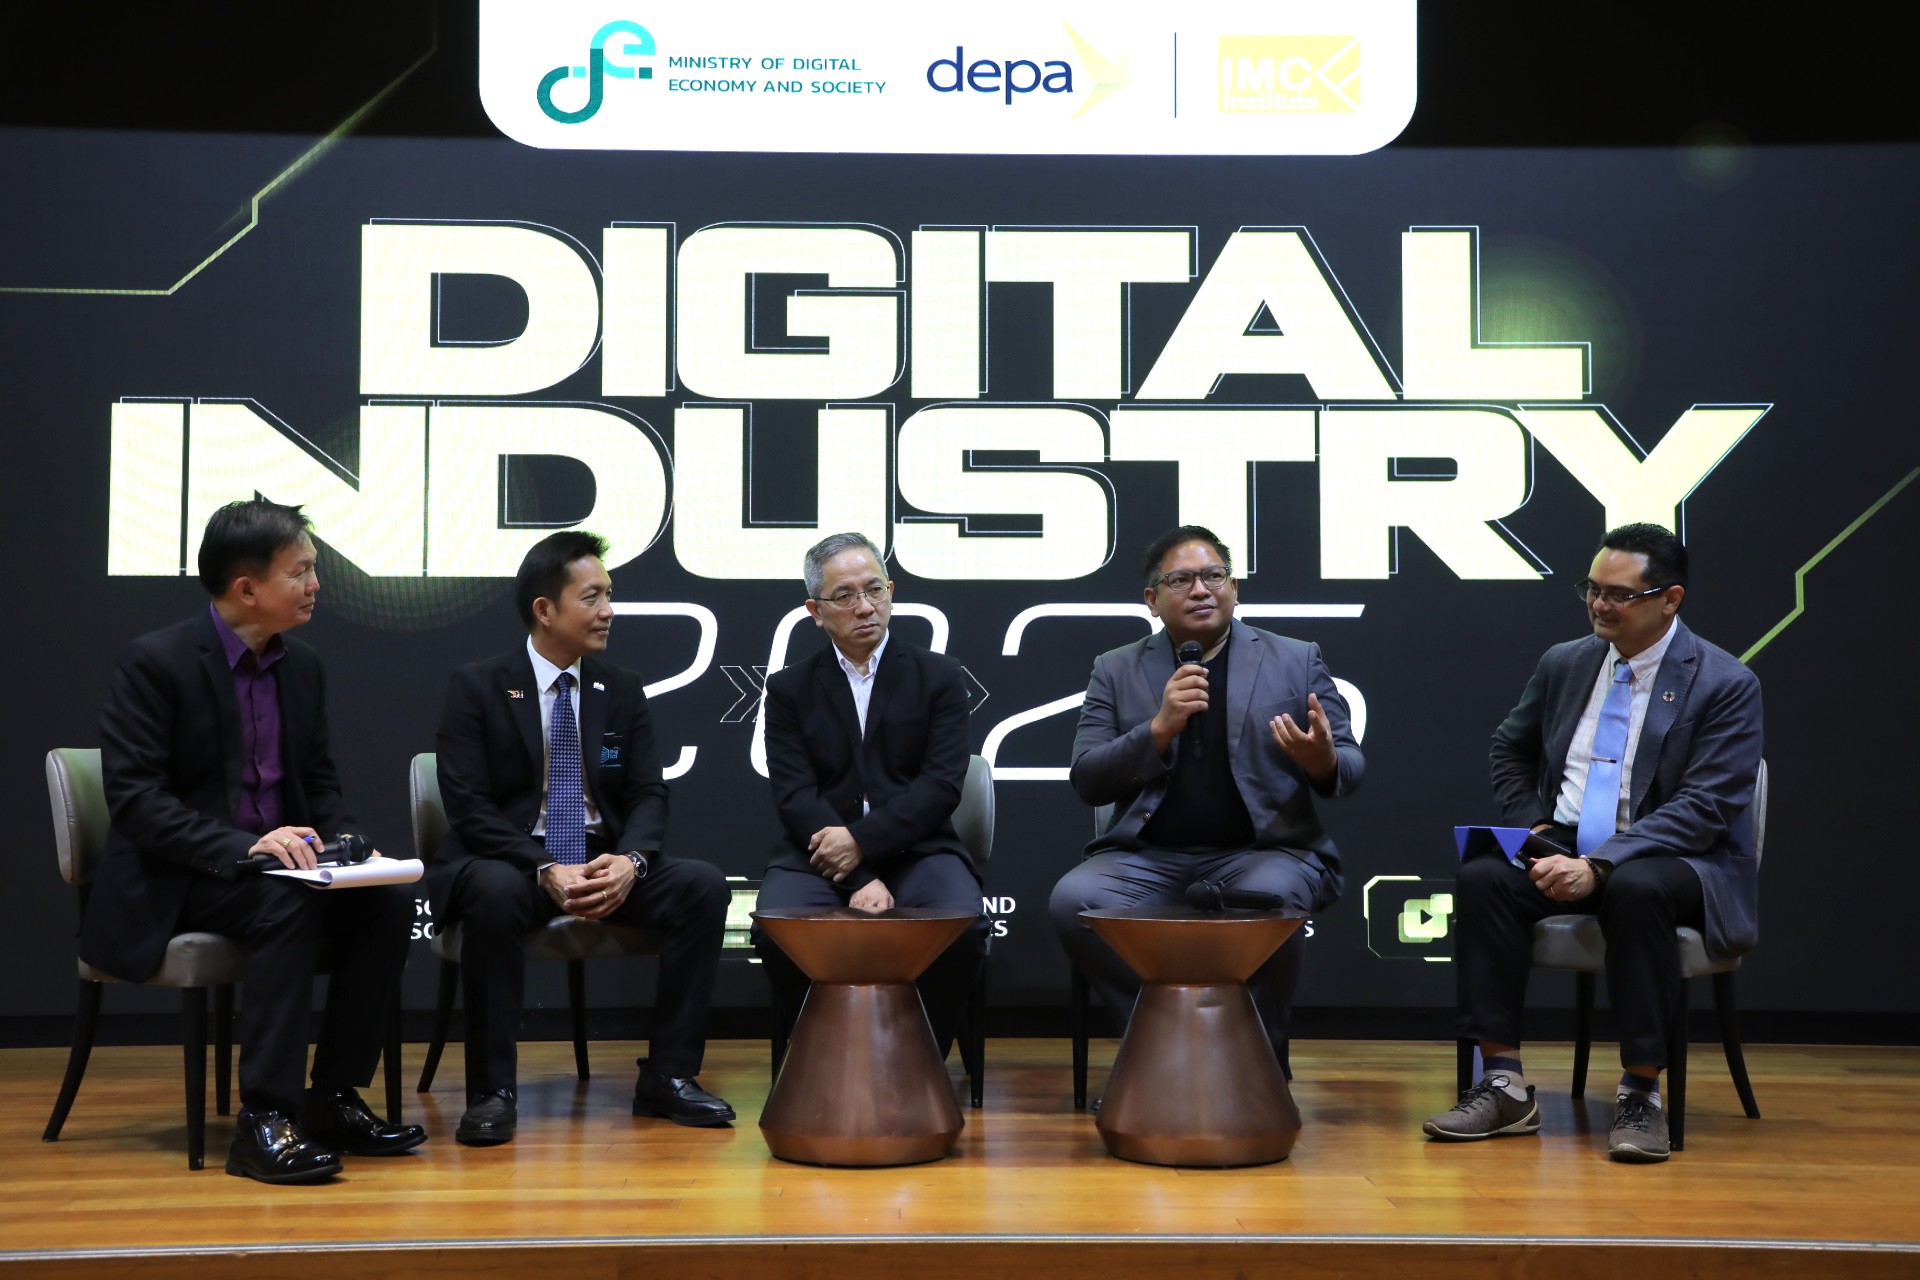
ในการประชุมเสวนาเพื่อมองภาพอนาคตของอุตสาหกรรมดิจิทัล สุธัช ปานเจริญ นายกสมาคมสร้างสรรค์ปัญญาประดิษฐ์ไทย ได้นำเสนอแนวความคิดที่น่าสนใจเกี่ยวกับจุดยืนด้านเทคโนโลยีของประเทศชาติว่า “Generative AI ในปัจจุบันคือเวอร์ชันที่แย่ที่สุดเท่าที่เราจะได้ใช้งานจากนี้ไป เพราะระบบไม่มีวันหยุดพัฒนาและจะเก่งขึ้นอย่างรวดเร็ว อย่างไรก็ตาม ประเทศไทยไม่มีความจำเป็นต้องกระโจนเข้าไปในสงครามแข่งขันการพัฒนาโมเดลปัญญาประดิษฐ์ขนาดใหญ่ (Foundational LLM) แข่งกับค่ายระดับโลกอย่าง OpenAI หรือพยายามผลิตชิปเซตแข่งกับยักษ์ใหญ่อย่าง NVIDIA เพราะข้อจำกัดด้านทรัพยากรทุน”
ทว่า “แต้มต่อที่แท้จริง” ของคนไทยคือการประยุกต์ใช้งานเชิงพาณิชย์สร้างสรรค์
ที่ผสมผสานกับเอกลักษณ์และความแข็งแกร่งด้านความคิดสร้างสรรค์ที่เป็นรสนิยมแบบไทย
ดร.สุทัศน์
เผยว่าปัจจุบันบริษัทบันเทิงรายใหญ่จากสาธารณรัฐประชาชนจีนได้หันมาติดต่อซื้อลิขสิทธิ์โครงเรื่อง
Soft Power ของไทยเพื่อนำไปใช้ผลิตวิดีโอซีรีส์แนวตั้งยอดนิยมในตลาดต่างประเทศ
สะท้อนภาพว่าต้นทุนทางความคิดริเริ่มของคนไทยเป็นที่ต้องการในระดับสูง
แต่สิ่งที่กลายเป็นคอขวดฉุดรั้งขีดความสามารถการพัฒนาเทคโนโลยีคือ
ต้นทุนการทดลองใช้ AI (Token / API Cost) ที่มีราคาค่อนข้างแพง
ยกตัวอย่างการทดลองสร้างไฟล์วิดีโอความคมชัดสูง 1 นาที
หากต้องการทดสอบซ้ำเพื่อหาความลงตัวจำนวน 100 ครั้งอาจมีต้นทุนสูงถึง 10,000 บาท
หากทำ 1,000 ครั้ง ต้องเสียเงินกว่า 100,000 บาท
ซึ่งเป็นอุปสรรคสำคัญต่อเหล่านักประดิษฐ์รายย่อยและนักศึกษาไทยอย่างมาก
สมาคมสร้างสรรค์ปัญญาประดิษฐ์ไทย
จึงเสนอทางออกเร่งด่วน 2 ข้อหลัก คือ:
·
ประการแรก:
รัฐบาลต้องเข้ามาช่วยรวบรวมความต้องการใช้ API/Compute Power
ในระดับประเทศเพื่อเจรจากับเจ้าของเทคโนโลยีระดับโลกในการจัดทำแพ็กเกจการใช้ AI
ราคาพิเศษ (National AI Voucher / Volume Discount)
·
ประการที่สอง:
ทุกภาคส่วนต้องร่วมกันสร้าง เครือข่ายชุดข้อมูลภาษาและวัฒนธรรมไทย (Thai
Language Data Commons) เพื่อป้อนและปรับจูนโมเดลระบบเปิด (Open-source LLM)
สำหรับติดตั้งและรันในองค์กรภายในประเทศ เพื่อช่วยลดอัตราค่าใช้จ่ายจากเดิมได้ถึง
80-90% อันจะเป็นการเปิดโอกาสและปลดล็อกเสรีภาพด้านนวัตกรรมให้กับคนรุ่นใหม่ในรั้วมหาวิทยาลัยได้ตั้งแต่นักศึกษาปีที่
3 และปีที่ 4 ผ่านการสร้างโครงการและโจทย์งานร่วมกับภาคเอกชนจริง
คาดการณ์ทิศทาง 3 ปี (ปี 2026–2028) มุ่งสู่ตลาดดิจิทัลมูลค่า 5 ล้านล้านบาทในปี 2028
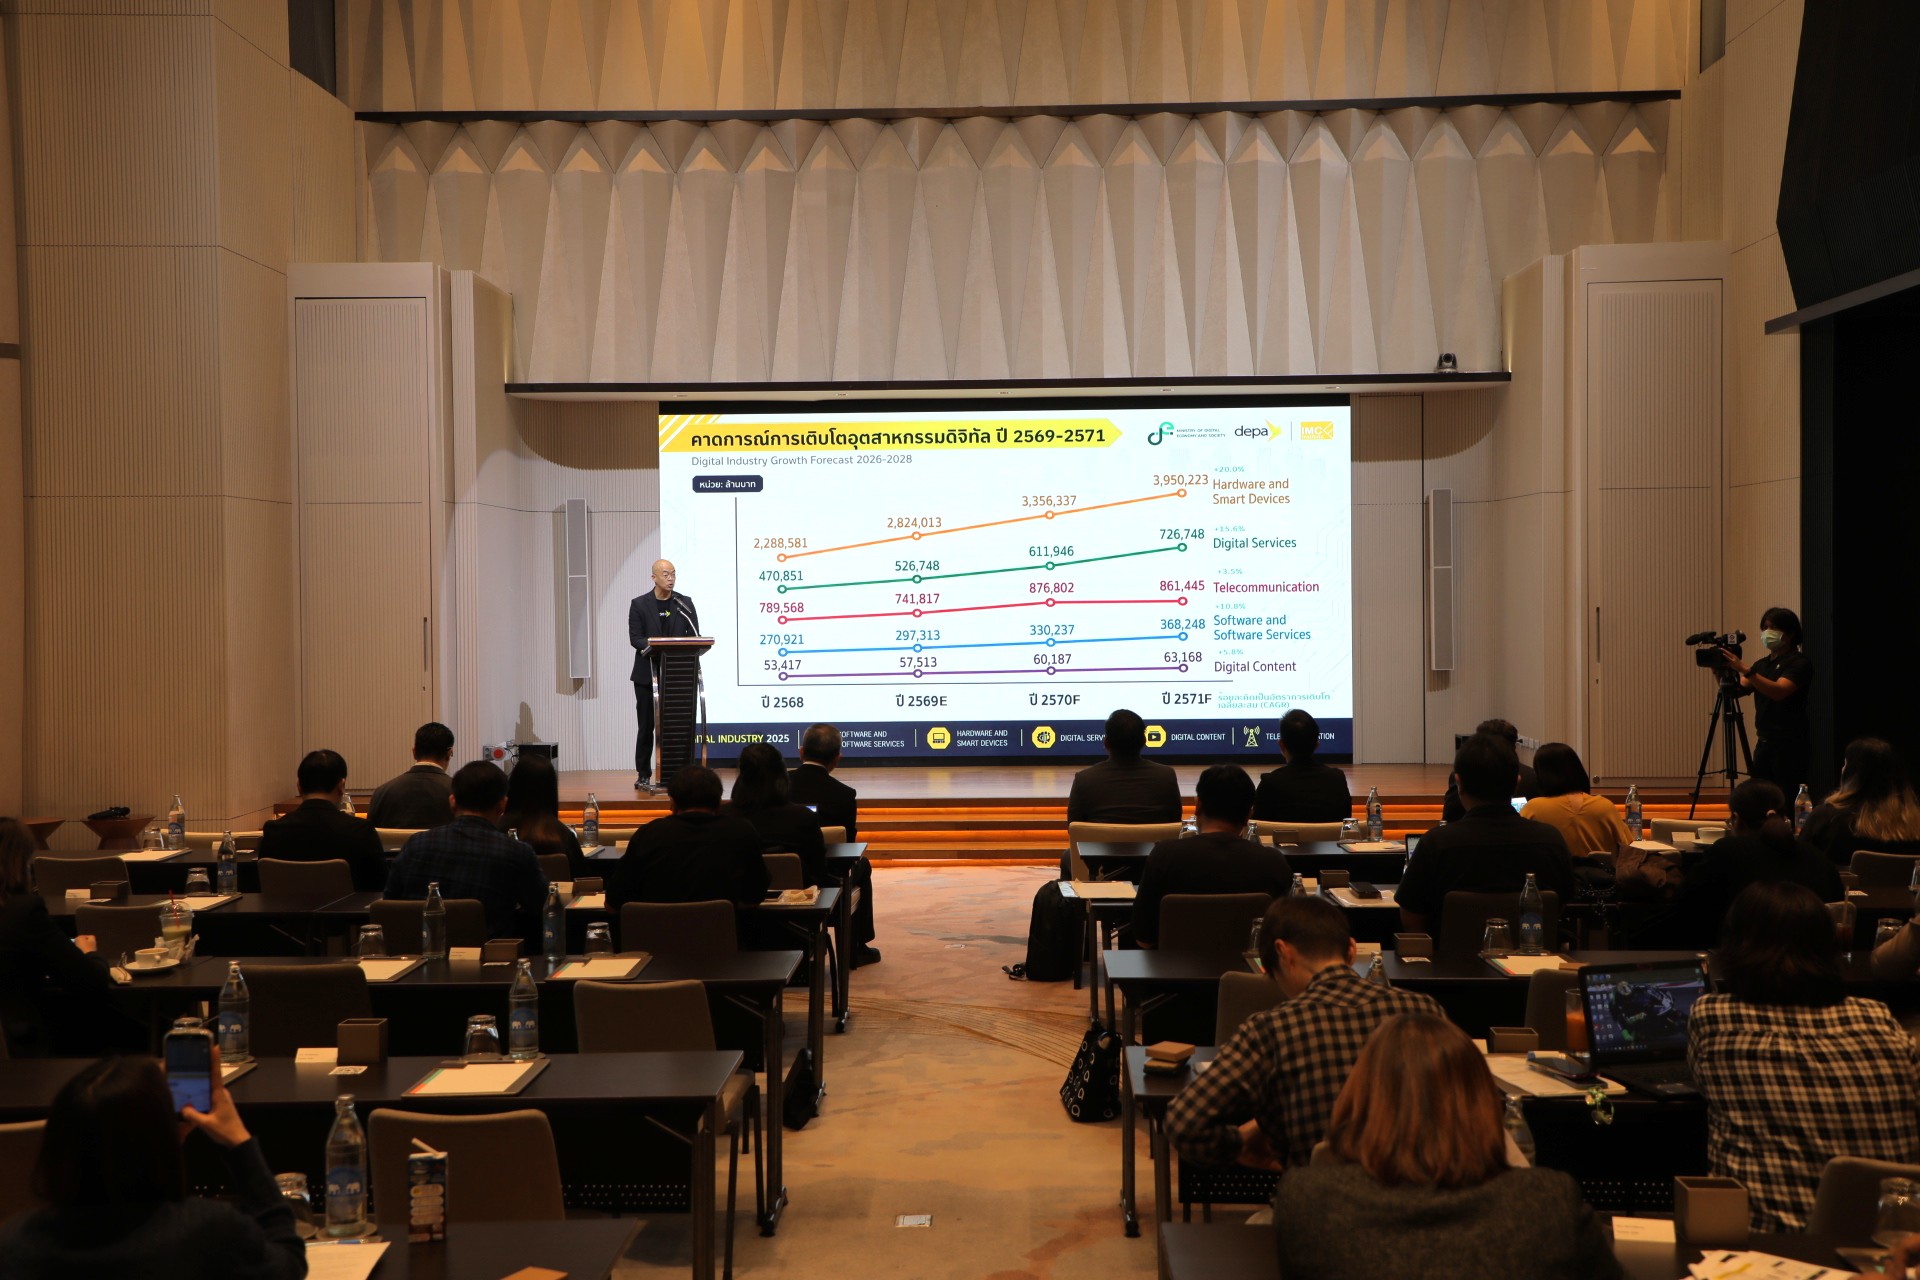
ดีป้า และสถาบันไอเอ็มซี ได้เปิดเผยตัวเลขคาดการณ์ทิศทางการเจริญเติบโตในระยะ 3 ปีข้างหน้า ระบุชัดเจนว่าอุตสาหกรรมฮาร์ดแวร์และอุปกรณ์อัจฉริยะจะมีอัตราการเติบโตสูงที่สุดประมาณ 18–23% ต่อปี หรือคิดเป็นอัตราการเติบโตเฉลี่ยสะสม 20.0% ต่อปี รองลงมาคือ อุตสาหกรรมบริการดิจิทัล ซึ่งจะเติบโตต่อเนื่อง 12–19% ต่อปี คิดเป็นอัตราการเติบโตเฉลี่ยสะสม 15.6% ต่อปี อุตสาหกรรมซอฟต์แวร์และบริการซอฟต์แวร์จะเติบโตประมาณ 9–12% ต่อปี คิดเป็นอัตราการเติบโตเฉลี่ยสะสม 10.8% ต่อปี ส่วนอุตสาหกรรมโทรคมนาคมมีแนวโน้มขยายตัวสูงขึ้นในปี 2570 ก่อนจะชะลอตัวลงเล็กน้อยในปี 2571 โดยมีอัตราการเติบโตเฉลี่ยสะสม 3.5% ต่อปี อุตสาหกรรมดิจิทัลคอนเทนต์จะขยายตัวอย่างมีเสถียรภาพและต่อเนื่องประมาณ 4.7–7.7% ต่อปี หรือคิดเป็นอัตราการเติบโตเฉลี่ยสะสม 5.8% ต่อปี
ดร.ศุภกร สิทธิไชย รักษาการแทนผู้อำนวยการใหญ่ ดีป้า กล่าวสรุปปิดท้ายว่า ผลการสำรวจข้อมูลสถานภาพครั้งนี้จะเป็นแกนกลางที่รัฐบาลใช้เป็นประโยชน์ในการกำหนดนโยบายและทิศทางการยกระดับความสามารถในการแข่งขันระยะยาวของประเทศ ผ่านแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติต่อไป ตลอดจนสนับสนุนการสร้างแนวทางการตัดสินใจลงทุนทางธุรกิจของภาคเอกชนเพื่อเปลี่ยนภาพผู้รับจ้างผลิตสู่การเป็นประเทศผู้สร้างมูลค่าสร้างสรรค์ทางเทคโนโลยีและฝ่าด่านวิกฤตความสามารถอย่างเป็นระบบในก้าวต่อไป